2026-11-03 · Fuente:虎嗅·中继
172.000 P en operación y más de cien proyectos, pero la mayoría de la capacidad recién firmada sigue en trámites y no entraría en servicio antes de fines de 2027: para los compradores de cómputo de IA, la distancia entre la capacidad en papel y la comprable es el verdadero termómetro del mercado.
El estudio de Goldman Sachs de agosto sobre Ulanqab, en Mongolia Interior, arrojó una cifra asombrosa: hasta junio de este año, esta ciudad de quinto nivel había acumulado compromisos de capacidad de centros de datos por unos 12,5 GW, más del 70% concentrados en el último año, superando incluso los 10 GW de compromiso inicial de infraestructura de IA en EE. UU. que planteó OpenAI al lanzar Stargate en 2025. Si toda esa capacidad se materializara y operara a plena carga todo el año, el consumo eléctrico teórico rondaría los 109.500 millones de kWh, más del 60% de los aproximadamente 170.000 millones de kWh que consumieron realmente los centros de cómputo del país el año pasado. Goldman la incluyó así entre los clústeres de cómputo de IA más grandes y de mayor crecimiento de China y Asia-Pacífico. Una pequeña ciudad que en el mapa mental de la mayoría solo evocaba patatas y estepas se convirtió de golpe en un nombre imposible de omitir en el debate global sobre oferta y demanda de cómputo de IA.
Sin embargo, Goldman precisó al mismo tiempo: los 12,5 GW son la suma de compromisos de capacidad de proyectos en operación y en planificación, no la escala real actual. Ulanqab cuenta con más de 100 proyectos de centros de datos materializados y 172.000 P de cómputo en operación, de los cuales más del 95% es cómputo inteligente. Esto significa que existe una brecha de órdenes de magnitud entre la capacidad efectiva realmente disponible para entrenamiento e inferencia de IA y la cifra comprometida. El medio tecnológico estadounidense WIRED replicó luego la historia con el título «Un lugar inesperado se está convirtiendo en el centro del boom de la IA en China», llevando la narrativa de esta ciudad fronteriza de la estepa a la arena internacional. Los mercados de capital también comenzaron a reexaminar el ritmo real de oferta de las llamadas ciudades nodo del proyecto «Computación del Este, Computación del Oeste».
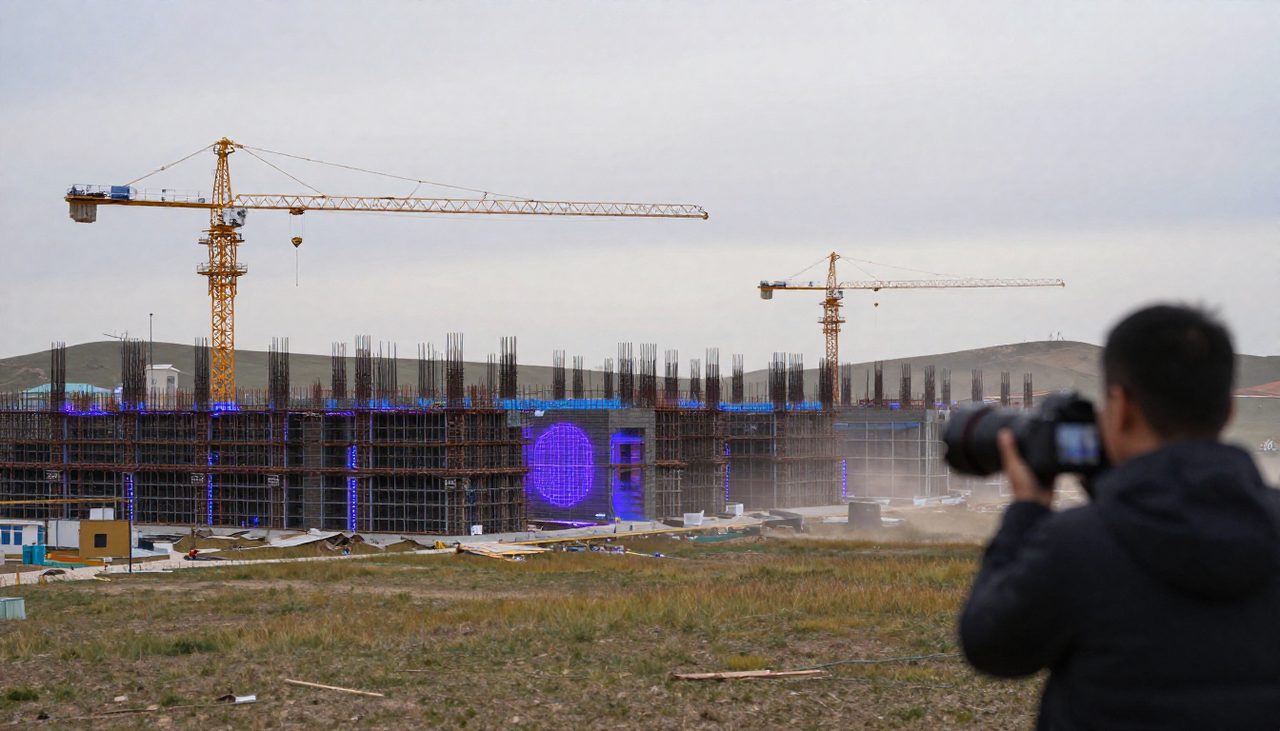
El reportaje en terreno reveló el desfase entre promesa y ejecución. La mayoría de los proyectos recién firmados en los alrededores de Jining sigue en fase de trámites previos; lo primero que aparece en el camino siguen siendo pastizales y rebaños de ovejas. Aun si los trámites avanzan sin contratiempos, las empresas no podrán iniciar obras hasta la primavera próxima, cuando pase el período de suelo congelado, y la puesta en marcha llegaría como muy pronto a fines de 2027. Más allá, hacia los proyectos de cómputo inteligente, las grúas ya se alzan dentro de los cercados y los edificios están en construcción. Este «desfase» expone la verdadera restricción de la expansión del cómputo de IA en China: los permisos de terreno y electricidad pueden aprobarse con rapidez, pero la ventana de construcción depende del clima; el suelo congelado hace que el ciclo constructivo de las ciudades nodo del norte sea naturalmente más largo que el del sur, y del contrato a la energización suelen pasar «años».
A la hora del almuerzo, los puestos de comida envasados frente al parque industrial de cómputo de IA cero carbono Ulanqab de Envision se llenan de obreros; no lejos está la base Xinghe que Envision anunció poner en producción a comienzos de agosto, con una supuesta superficie construida de IA de 120.000 m² por edificio y un parque diseñado para una capacidad de expansión de más de 2 GW, en fases progresivas. La Zona de Desarrollo de Alta Tecnología Chahar, donde se ubican estos proyectos, es precisamente el área de mayor concentración de centros de datos de Ulanqab. Envision nació en el sector eólico, y el principal atractivo de su modelo de parque cero carbono es acoplar localmente la oferta de electricidad verde con la carga de cómputo dentro del propio parque, algo directamente atractivo para clientes downstream con exigencias de divulgación de neutralidad de carbono.
Desde la lógica del sector, el ascenso de Ulanqab no es casualidad. Las bajas temperaturas prolongan el enfriamiento natural de los centros de datos y reducen el PUE; la abundancia de recursos eólicos y solares aporta electricidad verde relativamente barata y trazable; y su ubicación a varios cientos de kilómetros de la red troncal de Beijing-Tianjin-Hebei cae justo en el rango óptimo para cargas como el entrenamiento de grandes modelos, poco sensibles a la latencia y extremadamente sensibles al costo por token. A medida que las restricciones de electricidad y terreno se endurecen en las ciudades de primer nivel, la migración de compromisos de capacidad hacia estas ciudades nodo es, casi por completo, una elección conjunta de la oferta y la demanda.
【Datos reales de mercado】Actualmente no existen datos públicos de unidades en venta ni de rangos de precios publicados para los productos de cómputo locales, es decir, no hay precios en oferta disponibles. Dicho de otro modo, lo único que los compradores pueden confirmar hoy son los 172.000 P ya en operación y los 12,5 GW de compromiso en papel; el precio en la ventana entre inventario y promesa carece aún de un sistema de cotización transparente, y coexisten margen de negociación y asimetría de información.
La lección de este informe para los compradores de cómputo de IA radica en estratificar la estrategia de compra. En el corto plazo, la capacidad entregable sigue siendo principalmente los 172.000 P en operación, y que más del 95% sea cómputo inteligente indica una estructura de oferta ya altamente orientada a cargas de IA. En el mediano plazo, la nueva capacidad en operación antes de fines de 2027 dependerá sobre todo del avance de los trámites de los proyectos firmados este año y del inicio de obras tras el deshielo; al firmar contratos largos, los compradores deben asumir «no antes de fines de 2027» como hipótesis base, no como escenario optimista adelantado. En el largo plazo, si los proyectos por fases de más de 2 GW se liberan según lo previsto, el poder de negociación regional por unidad de cómputo pasará gradualmente del lado de la oferta al de la demanda. Las cifras comprometidas son asombrosas, sí, pero la capacidad realmente comprable seguirá dependiendo de la velocidad de conversión desde la firma hasta la puesta en marcha: para el comprador astuto, esta no es solo la historia de Ulanqab, sino la vara universal para juzgar la oferta de todo el mercado de cómputo de IA.
P: ¿Cuál es la capacidad de cómputo realmente en operación en Ulanqab y cómo se relaciona con el compromiso de 12,5 GW?
R: Hasta junio, Ulanqab contaba con más de 100 proyectos de centros de datos materializados y 172.000 P de cómputo en operación, más del 95% de ellos cómputo inteligente; los 12,5 GW son la suma de compromisos de capacidad de proyectos en operación y en planificación, no la escala real actual, y la mayoría de los proyectos recién firmados no entraría en servicio antes de fines de 2027.
P: Si toda esa capacidad se materializara, ¿cuánta electricidad se necesitaría en teoría?
R: Según el cálculo de Goldman Sachs, si los 12,5 GW se materializaran por completo y operaran a plena carga todo el año, el consumo teórico anual rondaría los 109.500 millones de kWh, más del 60% de los aproximadamente 170.000 millones de kWh que consumieron realmente los centros de cómputo del país el año pasado; por ahora no hay datos de precios en oferta.
P: ¿Cuál es la capacidad de cómputo realmente en operación en Ulanqab y cómo se relaciona con el compromiso de 12,5 GW?
R: Hasta junio, Ulanqab contaba con más de 100 proyectos de centros de datos materializados y 172.000 P de cómputo en operación, más del 95% de ellos cómputo inteligente; los 12,5 GW son la suma de compromisos de capacidad de proyectos en operación y en planificación, no la escala real actual, y la mayoría de los proyectos recién firmados no entraría en servicio antes de fines de 2027.
P: Si toda esa capacidad se materializara, ¿cuánta electricidad se necesitaría en teoría?
R: Según el cálculo de Goldman Sachs, si los 12,5 GW se materializaran por completo y operaran a plena carga todo el año, el consumo teórico anual rondaría los 109.500 millones de kWh, más del 60% de los aproximadamente 170.000 millones de kWh que consumieron realmente los centros de cómputo del país el año pasado; por ahora no hay datos de precios en oferta.
Etiquetas: Goldman Sachs · OpenAI · Envision · Stargate · Data Center · AI Compute
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado