2026-11-03 · Fuente:华尔街见闻·中继
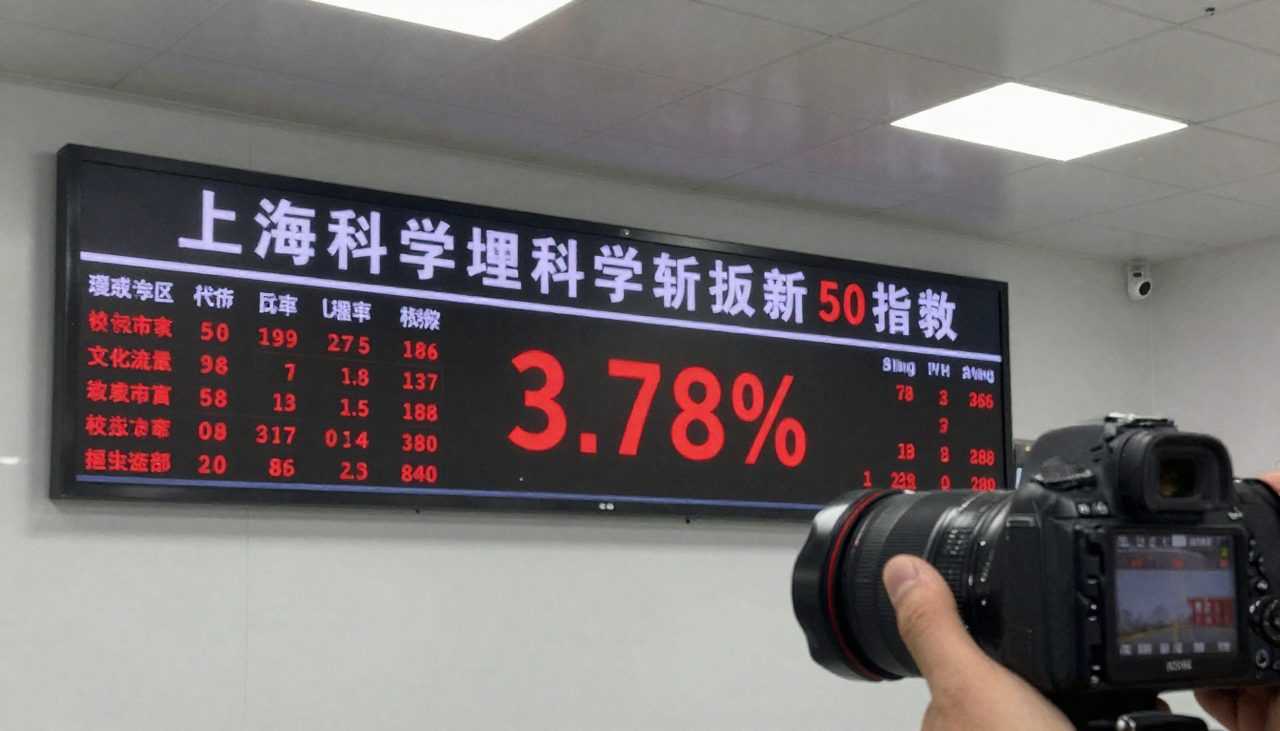
Los siete principales índices cerraron en rojo, con descensos en una clara gradación del 1,21% al 3,78%: a mayor componente tecnológico, mayor presión. Para los compradores de cómputo IA es tanto una señal de riesgo como una posible ventana de asignación.
El índice STAR 50 cerró la mañana en 1.401,24 puntos, con una caída del 3,78%, la mayor entre los principales índices amplios de la jornada, más del triple que la del índice Compuesto de Shanghái en el mismo periodo, lo que evidencia la presión vendedora sobre el estilo tecnológico de crecimiento. Como índice amplio centrado en las empresas líderes del Mercado de Ciencia y Tecnología (STAR Market), el STAR 50 ha sido tradicionalmente el termómetro de los flujos de capital hacia el sector de tecnología dura: sus componentes tienen un peso elevado en equipos semiconductores, diseño de chips e infraestructura de cómputo, por lo que sus movimientos suelen anticipar los cambios marginales en la percepción del mercado sobre la prosperidad de la cadena de cómputo IA y su tolerancia a las valoraciones.
El mercado de Shanghái resistió relativamente bien. El índice Compuesto de Shanghái cerró la mañana en 3.765,71 puntos, un -1,21%, y el CSI 300, que abarca las grandes blue chips de Shanghái y Shenzhen, en 4.255,65 puntos, un -1,27%, con ambos índices de peso manteniendo caídas por debajo del 1,3%. El índice Compuesto de Shenzhen cerró en 12.356,56 puntos, un -2,09%, claramente por debajo de la plaza de Shanghái. Esta divergencia estructural de "grandes capitalizaciones estables, crecimiento en descenso" indica que la presión vendedora no constituye una liberación sistemática generalizada, sino una rotación concentrada de capital por estilos: las blue chips de baja valoración y alto dividendo actúan como refugio, mientras las acciones tecnológicas de crecimiento, con subidas previas importantes y posiciones institucionales concurridas, sufren la doble presión de la toma de beneficios y del stop loss.
Los estilos de crecimiento y capitalización media y pequeña cayeron en conjunto más del 2%. El índice ChiNext cerró la mañana en 2.957,32 puntos, un -2,61%; el CSI 500 en 7.089,40 puntos, un -2,19%; y el CSI 1000 en 6.968,22 puntos, un -2,39%, los tres dentro de la horquilla del 2% al 3%. Ordenados por caída, los siete índices dibujan una gradación nítida en la apertura: STAR 50 (3,78%), ChiNext (2,61%), CSI 1000 (2,39%), CSI 500 (2,19%), Compuesto de Shenzhen (2,09%), CSI 300 (1,27%) y Compuesto de Shanghái (1,21%). Cuanto mayor es el componente tecnológico y de crecimiento, mayor la presión, con una diferencia de casi 2,6 puntos porcentuales entre extremos. Esta divergencia, en sí misma, merece más seguimiento que cualquier cifra aislada: si la gradación se mantiene por la tarde será el primer punto de observación para calibrar el rumbo del apetito por el riesgo durante toda la jornada.
Desde la óptica del análisis del sector de cómputo, el desplome del STAR 50 tiene una lectura relevante para la cadena de suministro de cómputo IA. El peso dominante de semiconductores y tecnologías de la información en el índice es estructural, y cuando su caída triplica la del mercado general, suele indicar que la lógica de precios a corto plazo sobre la cadena nacional de cómputo se tambalea: ya sea por dudas sobre el ritmo de materialización de pedidos, sobre la sostenibilidad del gasto de capital aguas abajo, o por presión comparativa derivada de la oferta y los precios internacionales de cómputo. Para los segmentos de chips de cómputo, servidores completos, módulos ópticos y refrigeración líquida, la volatilidad brusca de las cotizaciones afecta directamente la capacidad de refinanciación y el ancla de valoración de las cotizadas, y se transmite a su voluntad de expansión y al ritmo de inversión tecnológica.
Para los compradores de cómputo IA (fabricantes de modelos, proveedores de nube y grandes clientes corporativos), esta volatilidad tiene un doble significado. Por un lado, la presión sobre las acciones de los proveedores de cómputo puede retrasar parte de los planes de expansión, y un estrechamiento marginal de la oferta a medio plazo debería incorporarse a la planificación de compras; por otro, los periodos de volatilidad suelen venir acompañados de un reordenamiento de los márgenes de negociación en la cadena de suministro, lo que permite a los compradores reevaluar el equilibrio de costes entre cómputo propio y cómputo alquilado. Wanán Suànjiaosuǒ (AIXX) recomienda a los compradores evitar en jornadas de alta volatilidad compras puntuales de gran volumen de tipo persecución de subidas y ventas por caídas, y optar por una estrategia combinada de fijación de precios por tramos y alquiler a corto plazo para cubrirse de la incertidumbre de precios.
En materia de criterios de compra, AIXX señala tres puntos: primero, verificar los compromisos de capacidad y el historial real de entregas del proveedor, pues el riesgo de plazos aumenta cuando el sentimiento del mercado fluctúa con violencia; segundo, para necesidades de corto y medio plazo basadas en alquiler de cómputo, priorizar contratos con cláusulas de ajuste de precios; tercero, establecer una disciplina de seguimiento del mercado, usando la volatilidad bursátil como termómetro de la oferta y demanda de cómputo, pero no como única base de decisión. Cabe precisar que, en cuanto a las órdenes vigentes del equipo concreto, [datos reales de mercado obligatorios] este modelo no cuenta actualmente con precios de oferta a la venta publicados. Esto implica que los compradores no disponen a corto plazo de una referencia de precio al contado para este modelo; se recomienda recurrir a la negociación por consulta o esperar a que aparezcan nuevas ofertas de venta antes de decidir, y utilizar como ancla temporal el rango histórico de transacciones de modelos alternativos de gama equivalente durante el periodo de evaluación.
De cara a la tarde y a las próximas sesiones, si la caída del STAR 50 no se atenúa de forma efectiva, la gradación entre crecimiento y valor podría ampliarse aún más, y la recuperación del apetito por el riesgo exigirá capital incremental o catalizadores fundamentales claros. AIXX seguirá de cerca la relación entre volumen y precio de los valores vinculados a la cadena de cómputo y actualizará sus recomendaciones de compra en el próximo informe de mercado, incorporando los datos de unidades en venta y franjas de precios. Hasta que las señales se clarifiquen, limitar la exposición por operación y mantener un colchón de liquidez es la postura más prudente para los compradores de cómputo en el entorno actual.
P: ¿Cómo se comportaron exactamente los distintos índices en la apertura de esta sesión?
R: El STAR 50 cerró en 1.401,24 puntos con un -3,78%, la mayor caída; el ChiNext en 2.957,32 puntos con -2,61%; el CSI 1000 con -2,39%; el CSI 500 con -2,19%; el Compuesto de Shenzhen en 12.356,56 puntos con -2,09%; el CSI 300 con -1,27%; y el Compuesto de Shanghái en 3.765,71 puntos con -1,21%, una diferencia de casi 2,6 puntos porcentuales entre extremos.
P: ¿Cuál es la situación actual de los precios de oferta del equipo de cómputo relacionado y cómo deberían actuar los compradores?
R: Este modelo no cuenta actualmente con datos de precios de oferta a la venta, por lo que los compradores no disponen a corto plazo de una referencia al contado; se recomienda recurrir a la negociación por consulta, la fijación de precios por tramos y una estrategia combinada de alquiler a corto plazo, y esperar a que aparezcan nuevas ofertas de venta antes de tomar decisiones de compra de gran volumen.
Etiquetas: STAR 50 · ChiNext · SSE Composite · A-Shares · China Stock Market
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado