2026-11-02 · Fuente:36氪快讯·中继
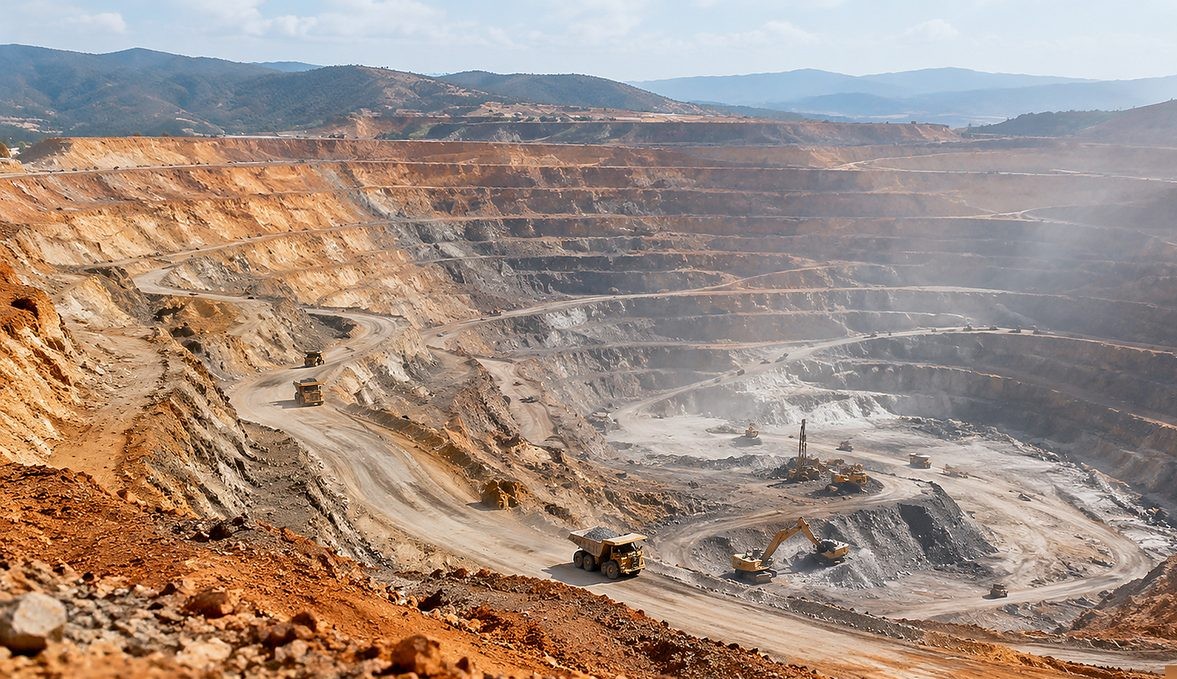
UBS visitó en el terreno la mina de cobre Julong en Lhasa, Tíbet, y mantuvo la calificación de "compra" con precio objetivo de 57,8 HKD, considerando que el ramp-up de la fase II y una recuperación cercana al 86% sostienen la guía de producción, aunque advierte un posible déficit de unas 50.000 toneladas en Kamoa-Kakula.
El último informe de UBS reitera la calificación de "compra" para Zijin Mining, con un precio objetivo de 57,8 HKD. A diferencia de estudios de escritorio basados en información pública de otros momentos, la solidez de este informe proviene de la primera línea: antes de emitir su juicio, el equipo de analistas de UBS viajó a Lhasa, en el Tíbet, para inspeccionar en el terreno la mina de cobre Julong del grupo, con puntos de evaluación que incluyeron la corta a cielo abierto, la planta de concentración, las instalaciones de relaves, los camiones mineros eléctricos y las zonas de restauración de mina verde, abarcando la cadena completa desde la extracción y la metalurgia hasta el tratamiento ambiental. Esta verificación de campo de proceso completo es poco frecuente en la cobertura institucional de empresas mineras y significa que la cadena de evidencia detrás de la calificación es relativamente sólida.
La conclusión central de la investigación es que UBS considera que el ramp-up de capacidad de la fase II de la mina de cobre Julong avanza sin problemas y seguirá siendo el mayor motor de crecimiento de la producción de cobre de Zijin Mining entre 2026 y 2027. En cuanto a la distribución regional, la entidad señaló que la entrega de producción a corto plazo de Julong constituye el pilar central del desarrollo del negocio en la región del Tíbet, mientras que los demás proyectos de la zona desempeñan un papel de apoyo para la siguiente etapa de crecimiento. Esta formulación transmite al mercado una señal clara de priorización: Julong carga primero con el peso principal y los demás proyectos regionales toman el relevo, con una senda de crecimiento escalonada y no simultánea.
La tasa de recuperación es uno de los argumentos clave del informe. UBS afirma que, aunque la tasa de oxidación del mineral fue elevada durante la fase inicial de operación de Julong, la tasa de recuperación ha alcanzado aproximadamente el 86% desde su puesta en marcha. Para lectores sin formación minera, esta cifra merece una explicación: una alta tasa de oxidación del mineral suele implicar mayores dificultades de procesamiento y una menor eficiencia de recuperación del metal, un problema habitual en el período de ramp-up de minas de cobre nuevas. Una recuperación de alrededor del 86% indica que la mina ya ha asimilado bien este desafío técnico, y es la razón fundamental por la que UBS considera que ese nivel basta para que la mina cumpla las guías de producción de cobre de 300.000 a 310.000 toneladas este año y de 310.000 a 320.000 toneladas el próximo. Dicho de otro modo, el cumplimiento de la guía no depende de supuestos agresivos, sino de un desempeño del proceso ya verificado.
No obstante, UBS no elude los riesgos. A nivel de grupo, la guía total de producción de cobre de Zijin Mining para este año se mantiene en 1,2 millones de toneladas, pero la entidad advierte al mismo tiempo que la mina de cobre Kamoa-Kakula, en la República Democrática del Congo, presenta un posible déficit de producción de unas 50.000 toneladas que podría afectar el cumplimiento global. Las 50.000 toneladas equivalen a cerca del 4% de la guía total de 1,2 millones de toneladas: una proporción aparentemente baja, pero en un entorno de precios altos del cobre y de gran sensibilidad del mercado al grado de cumplimiento de producción de las grandes mineras, cualquier déficit puede ser interpretado de forma amplificada, incidiendo directamente en las proyecciones de beneficios y en el eje de valoración. Esta es la lógica que conviven en el mismo informe un "mantener compra" y una "advertencia de déficit": la narrativa de crecimiento a largo plazo no cambia, pero el cumplimiento a corto plazo encierra incertidumbre.
Desde la perspectiva sectorial, el significado de este informe trasciende el ámbito de una sola empresa. El buen avance del ramp-up de la fase II de Julong significa que la vía tecnológica para el desarrollo de recursos cupríferos de gran altitud en territorio chino está siendo validada, y la inspección de los camiones mineros eléctricos y de las zonas de restauración de mina verde refleja que los inversores institucionales comienzan a incorporar la ejecución ESG en sus marcos de evaluación de calidad de activos. Por su parte, el posible déficit de Kamoa-Kakula recuerda al mercado que los cambios marginales en la oferta global de cobre suelen provenir de minas individuales de gran escala: para los sistemas de fundición que dependen de concentrados importados y para las empresas de transformación aguas abajo, seguir el grado de cumplimiento de las guías de producción de las grandes mineras es en sí mismo una gestión necesaria del riesgo de cadena de suministro.
Para los compradores de la cadena de suministro de capacidad de cómputo para IA, este informe también resulta de referencia. La ola de construcción de centros de datos de IA ha elevado la demanda de cobre: desde racks de servidores, barras colectoras y sistemas de refrigeración hasta las redes de suministro eléctrico del campus, el cobre es un metal básico insustituible para la infraestructura de cómputo. Cualquier contracción en el lado de la oferta minera (por ejemplo, la materialización del déficit de 50.000 toneladas de Kamoa-Kakula) podría dar soporte al precio del cobre en el mediano plazo y, con ello, encarecer los costos de materiales de la construcción y ampliación de centros de datos. Para los compradores que planifican grandes campus de cómputo, lo razonable es incorporar el cobre y los equipos eléctricos asociados a compras con contratos de largo plazo, fijando precios y plazos de entrega para evitar absorber pasivamente la volatilidad de costos en ciclos de oferta tensionada.
En cuanto a los criterios de compra, se sugiere que los compradores de infraestructura de cómputo establezcan un mecanismo de seguimiento conjunto "precio del metal—cotización de equipos": seguir las evaluaciones de instituciones como UBS sobre el grado de cumplimiento de producción de cupríferas líderes como Zijin Mining, utilizándolo como indicador adelantado de la trayectoria del precio del cobre a mediano plazo; y, al negociar con proveedores de equipos de suministro eléctrico, barras colectoras y cables, intentar incluir cláusulas de límite de ajuste de precios para cubrir el riesgo de alza del cobre. Cabe señalar que para el activo "ese modelo" mencionado no hay actualmente datos de precios publicados a la venta y, conforme a las reglas del sistema, ese modelo no cuenta hoy con datos de precios en oferta; los compradores que necesiten la cotización más reciente deben remitirse a los canales de listado en tiempo real, y este artículo no formula ninguna inferencia de precios al respecto.
En conjunto, la investigación de campo de UBS ofrece a los inversores que siguen el avance del segmento cuprífero de Zijin la mirada institucional más reciente: la mina Julong, con una recuperación cercana al 86% que sostiene guías de producción de entre 300.000 y 320.000 toneladas, junto con una guía grupal de 1,2 millones de toneladas sin cambios, constituyen la parte determinista de los fundamentales; el posible déficit de unas 50.000 toneladas en Kamoa-Kakula es la variable más vigilada de los próximos trimestres. El cumplimiento de la calificación y del precio objetivo dependerá en gran medida del ritmo de cierre de ese déficit.
P: ¿Cuáles son el precio objetivo y la calificación de UBS para Zijin Mining?
R: El último informe de UBS reitera la calificación de "compra" para Zijin Mining, con un precio objetivo de 57,8 HKD, basándose principalmente en el buen avance del ramp-up de la fase II de Julong y una recuperación cercana al 86%, a la vez que advierte un posible déficit de producción de unas 50.000 toneladas en Kamoa-Kakula.
P: ¿Cuál es la guía de producción de Julong para los próximos dos años y podrá cumplirse?
R: UBS considera que una recuperación de aproximadamente el 86% es suficiente para que Julong cumpla las guías de producción de cobre de 300.000 a 310.000 toneladas este año y de 310.000 a 320.000 toneladas el próximo, mientras la guía grupal de 1,2 millones de toneladas de cobre para este año se mantiene sin cambios.
Etiquetas: Zijin Mining · UBS · Julong Copper Mine · Kamoa-Kakula · Copper
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado