2026-11-11 · Fuente:华尔街见闻全球·中继
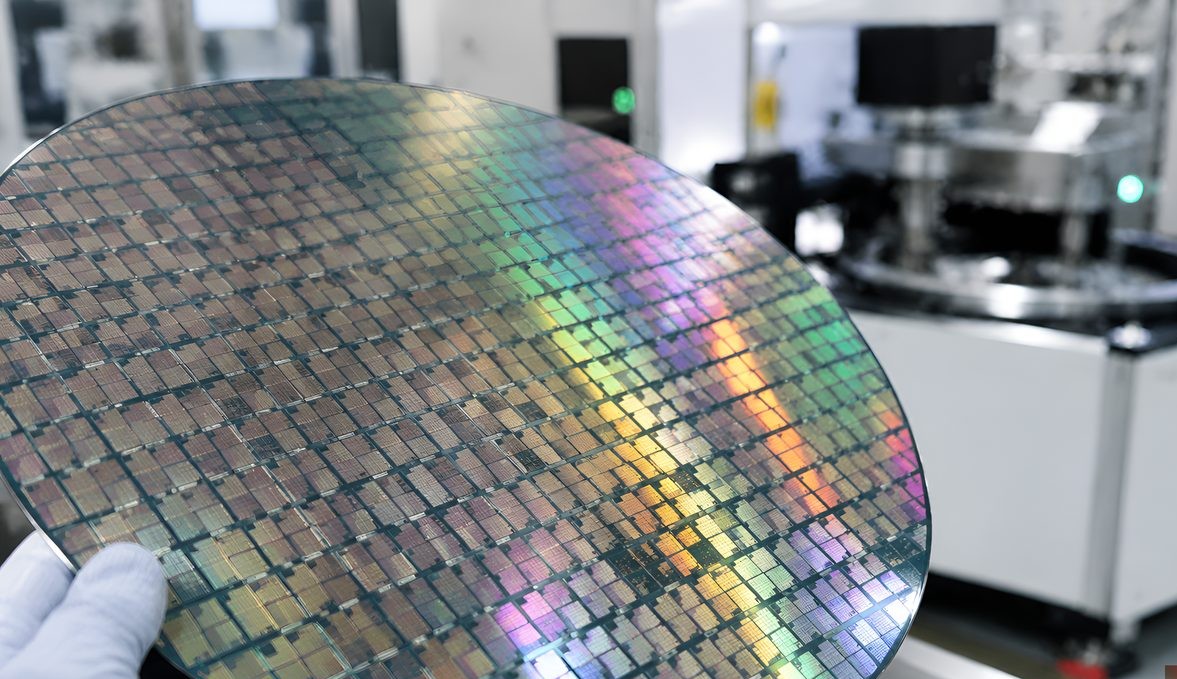
DEK: El desborde de la demanda de IA, sumado a la presión de costos de las fábricas en el extranjero, lleva a TSMC a subir por niveles del 3% al 6% el precio de sus obleas desde enero de 2027, con UMC, PSMC y Vanguard siguiendo sus pasos; el efecto del alza se transmite de grado en grado por la cadena de los semiconductores y la ventana de decisión de compra de cómputo se ve forzada a adelantarse.
BODY: Según Digitimes citando fuentes de la cadena de suministro, TSMC ha decidido subir por niveles el precio de sus obleas (Wafer Out) a partir de enero de 2027, con alzas de aproximadamente el 3% al 6%, y las mayores en los procesos avanzados. Hoy, el uso de capacidad de sus plantas de 8 pulgadas supera el 100%, los procesos por debajo de los 45 nanómetros van llenos y la visibilidad de pedidos se extiende hasta 2030. El día del anuncio, el ADR de TSMC en Wall Street bajó un 1.2%. Entre el alza y la baja se lee la recalibración del mercado sobre el mapa del poder de fijación de precios de la maquila de obleas: cuando la visibilidad de los pedidos alcanza varios años, la volatilidad bursátil de corto plazo no cambia la estructura de fondo de un mercado de vendedor.
Lo que impulsa esta subida es el desborde total de la demanda de IA. El mercado solía equiparar el cómputo de IA con GPU, ASIC y HBM, pero el arrastre de esta ola de expansión de centros de datos llega mucho más lejos: los pedidos de productos de procesos maduros como PMIC, MCU, MOSFET, chips de control, IC analógicos, MEMS, chips de señal mixta y sensores se expanden a la vez, y los componentes de comunicaciones ópticas de alta velocidad, los interposers de silicio y los materiales de encapsulado también se benefician del despacho de servidores de IA. Dicho de otro modo, casi cada tipo de chip de la lista de materiales (BOM) de un servidor de IA está en canal alcista de precios. Vanguard ya recoge el fruto directo: su maquila de 8 pulgadas está sin abasto para 2026, con visibilidad de pedidos de 3 a 5 meses, uso de capacidad por encima del 90% y demanda fuerte en el segundo semestre. La escasez de los procesos maduros demuestra que la construcción de la infraestructura del cómputo de IA es una obra de toda la cadena de suministro, y no número de solista de unos pocos chips avanzados.
TSMC adopta esta vez una estrategia de precios por niveles: en 2 y 3 nanómetros la capacidad no da abasto, y ahí van las mayores alzas; el cuello de botella del encapsulado avanzado tipo CoWoS sigue sin resolver, y los clientes, aun frente al alza, no pueden cambiar de proveedor con rapidez: la escasez del encapsulado avanzado amplifica de facto la rigidez de la subida. Los procesos maduros y especiales se negocian caso por caso según producto, ocupación y cliente, lo que conserva flexibilidad comercial. UMC, PSMC y Vanguard ya anunciaron alzas de acompañamiento, y el efecto se espera hasta 2027. Para el lado del diseño de circuitos integrados, la capacidad de trasladar costos muestra una clara bifurcación: GPU y ASIC de gama alta tienen amplio espacio de traslado; MCU, PMIC y los IC de consumo quedan constreñidos por la competencia de mercado, y el apretón de márgenes se manifestará concentrado en 2027; los precios de ensamblaje y prueba, sustratos, materiales y memorias suben en paralelo, y seguirán empujando el costo de los productos de 2027.
El lado de los costos aporta también soporte estructural. Para TSMC, construir en Estados Unidos cuesta entre 4 y 5 veces lo que en Taiwán, y la compañía ya dijo que el arranque de la producción en serie de 2 nanómetros diluirá su margen bruto unos 3 a 4 puntos porcentuales, con una presión adicional de unos 2 a 3 puntos en los próximos años por las fábricas del exterior. La diversificación de capacidad impulsada por la geopolítica acabará repartiéndose, en forma de precio de obleas, entre toda la industria. La respuesta del presidente C. C. Wei es bien ilustrativa: elegir socio de maquila «no es ir a comprar leche al 7-Eleven; si hoy no te gustó, mañana cambias de tienda». Sus palabras desmontan el costo de cambio de la relación de maquila: las migraciones de pedidos de Google, Apple y Nvidia son en su mayoría no centrales o de escala limitada, y el volumen de colocación de los clientes principales de procesos avanzados no cambió. TSMC mantiene plena confianza en la demanda de 2026, sigue ampliando su gasto de capital y ha revisado al alza su expectativa de crecimiento de ingresos anuales en dólares.
[Datos reales de mercado] Conviene aclarar al lector que esta subida se refiere al precio de las obleas a partir de enero de 2027, es decir, al ámbito de los contratos a futuro de la capacidad de maquila, sin instrumento de transacción al contado equivalente en el mercado secundario. Según las reglas del sistema de mercado, este modelo no cuenta actualmente con precios listados a la venta. Dicho de otro modo, el comprador de cómputo no puede fijar el costo de maquila de 2027 por el canal de contado, y solo puede negociarlo directamente con la maquiladora mediante contratos de largo plazo, anticipos y acuerdos de garantía de capacidad; esto explica por qué los grandes proveedores de nube vienen atando, con acuerdos de varios años, la capacidad de procesos avanzados y de encapsulado CoWoS.
Para el comprador de cómputo de IA, esta nota deja tres lecturas de compra. Una: el alza del 3% al 6% a partir de 2027 implica que la curva de costos de la solución integral de cómputo centrada en GPU y ASIC subirá de forma sistémica; para equipos y clústeres con entrega en 2027, la negociación de precios debe bloquearse cuanto antes, para no cargar la subida compuesta que llegará grado a grado por la cadena. Dos: mientras el cuello de botella del encapsulado avanzado tipo CoWoS siga sin resolver, la disponibilidad real de los chips de cómputo avanzados es más escasa que su precio; el plan de compras debe poner la capacidad de encapsulado al mismo nivel de prioridad que la capacidad de obleas. Tres: los chips de procesos maduros suben a la vez que se disparan los servidores de IA, y el costo creciente de los materiales de acompañamiento —alimentación, enfriamiento, interconexión de red— se reflejará en el precio de entrega del equipo; al calcular el TCO no basta mirar el precio de lista de la tarjeta aceleradora.
En conjunto, la subida de TSMC no es un simple ejercicio de poder de negociación, sino una recalificación sectorial bajo el efecto conjunto de tres fuerzas: el desborde de la demanda de IA, el costo de la expansión en el extranjero y el cuello de botella del encapsulado. La visibilidad de pedidos hasta 2030 significa que, en los próximos años, la fijación de precios por escasez será lo normal en la cadena del cómputo, y la ventana del comprador está pasando de «elegir precio» a «disputar capacidad».
P: ¿Cuál es la magnitud y el calendario concretos de esta subida de TSMC?
R: TSMC subirá por niveles el precio de sus obleas a partir de enero de 2027, con alzas de aproximadamente el 3% al 6%; las mayores corresponden a los procesos avanzados sin abasto como 2 y 3 nanómetros, y los procesos maduros y especiales se negocian caso por caso.
P: ¿Los clientes principales se han ido por el alza de precios?
R: No. Las migraciones de pedidos de Google, Apple y Nvidia son en su mayoría no centrales o de escala limitada, y el volumen de colocación de los clientes principales de procesos avanzados no cambió; además, UMC, PSMC y Vanguard ya anunciaron alzas de acompañamiento, y el uso de capacidad de las plantas de 8 pulgadas de TSMC supera el 100% con pedidos hasta 2030.
P: ¿Cuál es la magnitud y el calendario concretos de esta subida de TSMC?
R: TSMC subirá por niveles el precio de sus obleas a partir de enero de 2027, con alzas de aproximadamente el 3% al 6%; las mayores corresponden a los procesos avanzados sin abasto como 2 y 3 nanómetros, y los procesos maduros y especiales se negocian caso por caso.
P: ¿Los clientes principales se han ido por el alza de precios?
R: No. Las migraciones de pedidos de Google, Apple y Nvidia son en su mayoría no centrales o de escala limitada, y el volumen de colocación de los clientes principales de procesos avanzados no cambió; además, UMC, PSMC y Vanguard ya anunciaron alzas de acompañamiento, y el uso de capacidad de las plantas de 8 pulgadas de TSMC supera el 100% con pedidos hasta 2030.
Etiquetas: TSMC · C.C. Wei · CoWoS · Advanced Packaging · Foundry Pricing
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado