2026-11-03 · Fuente:36氪快讯·中继
Sin alcanzar el umbral de notificación, la operación fue igualmente requerida para notificarse; es el primer caso en plataformas con audiencia pública. La SAMR fija el principio de "desarrollo y regulación por igual".
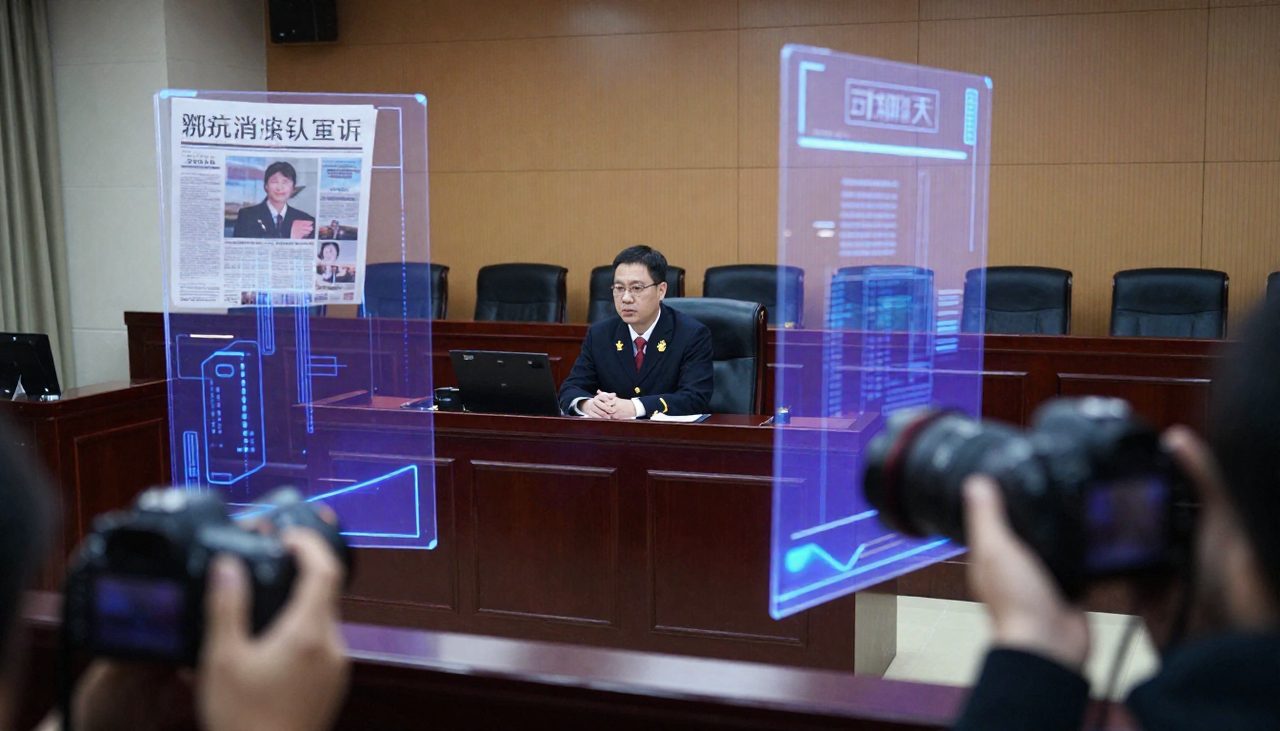
Los procedimientos de control de concentraciones en China acaban de vivir un "primera vez" de gran significado: la primera audiencia pública se celebró para el caso de la adquisición por Meituan de las participaciones de Maiyatian. Una operación que originalmente no resultaba llamativa por su tamaño en el mercado de fusiones y adquisiciones se ha convertido hoy en una muestra de referencia para observar el rumbo de la aplicación antimonopolio en el sector de plataformas en China.
La Administración Estatal para la Regulación del Mercado (SAMR) celebró recientemente una rueda de prensa especial sobre los resultados del sistema de revisión simplificada de concentraciones. Xie Fang, subdirectora del Segundo Departamento Antimonopolio, explicó al presentar la audiencia pública que la Administración mantendrá el principio de "desarrollo y regulación por igual", avanzará conforme a la ley en la revisión posterior del caso, y que este se aborda con la máxima atención y estricto apego a la normativa. Esta declaración equivale a fijar un tono regulatorio claro al mismo tiempo que avanza el procedimiento.
El valor de precedente del caso radica en un "doble estreno": es tanto la primera audiencia pública en la historia del control de concentraciones en China como el primer caso en el ámbito de plataformas en que una operación que no alcanzaba el umbral de notificación fijado por el Consejo de Estado fue igualmente requerida a notificarse conforme a la ley. Estos dos "primeros" apuntan respectivamente a la transparencia procedimental y a la proactividad de la aplicación de la ley. La apertura de la audiencia significa que el proceso de revisión ya no se desarrolla íntegramente dentro del expediente, sino que queda sujeto al escrutinio social; y la consolidación de la vía de exigir la notificación incluso cuando no se alcanza el umbral ha cubierto un vacío de conocimiento generalizado en el mercado: una operación, aunque no toque el umbral establecido, puede aún ser requerida a cumplir la obligación de notificación. Este caso es precisamente el primer ejemplo de esa vía de aplicación en el ámbito de plataformas, por lo que ha recibido amplia atención de todos los sectores.
Desde la perspectiva profesional de las operaciones de M&A, la influencia práctica de esta señal no debe subestimarse. En el pasado, muchas partes tomaban los umbrales de notificación del Consejo de Estado como única referencia: si la facturación no alcanzaba el estándar, se daba por sentado que no había que notificar y se podía cerrar la operación directamente. El caso transmite una nueva expectativa de cumplimiento: el regulador tiene, bajo determinadas condiciones, la facultad de exigir a operaciones por debajo del umbral que notifiquen retroactivamente, y las partes que hayan cerrado antes de recibir el requerimiento pueden afrontar riesgos de cumplimiento posteriores. Para las empresas de plataforma, el capital industrial y los fondos que realizan activamente inversiones y adquisiciones, las listas de verificación previas a la operación deben actualizarse: "si se alcanza el umbral" ya no es el único motivo de exención de notificación, sino que hay que evaluar también el impacto estructural de la operación en el mercado relevante.
En cuanto a los datos, en 2024 la cuota de mercado conjunta de Meituan y Maiyatian en el mercado chino de plataformas de agregación de reparto superó el 50%. La gran atención y el avance cauteloso del regulador se producen precisamente sobre esa estructura de mercado. Una cuota conjunta superior al 50% implica que la entidad resultante ocupará una posición dominante evidente en el mercado relevante, lo cual constituye una razón estructural clave para que el caso, aun sin alcanzar el umbral de notificación, fuera requerido a notificarse. Para el segmento de agregación de reparto, una infraestructura clave que conecta comercios, repartidores y consumidores, una mayor concentración en la cabeza afecta directamente al poder de negociación de los pequeños y medianos comercios y al margen de elección de los consumidores.
Desde la perspectiva de la estructura sectorial, el efecto ejemplarizante del caso puede ir más allá del ámbito de la agregación de reparto. En la economía de plataformas abundan operaciones en mercados de nicho, de importe reducido pero con gran impacto sobre la estructura de mercado, en particular la adquisición de competidores potenciales y startups. Si "exigir la notificación conforme a la ley" se convierte en una herramienta habitual, los gigantes de las plataformas enfrentarán un escrutinio estructural más estricto al adquirir objetivos pequeños y medianos, lo que generará efectos en cadena sobre las rutas de salida de las startups, la lógica de valoración e incluso las estrategias de inversión del mercado primario. Los fondos que dependen de la adquisición por grandes plataformas como principal vía de salida deberán incorporar en el futuro la incertidumbre del control antimonopolio en sus modelos de valoración al evaluar proyectos.
Para los participantes ordinarios del mercado, el mecanismo de audiencia pública también tiene una significación muy concreta. Su apertura permite que las preocupaciones competitivas detectadas en la revisión entren en la esfera pública, y otorga a comercios, consumidores y organizaciones sectoriales un canal institucionalizado de expresión. La revisión deja de ser un puro procedimiento administrativo interno y se convierte en un proceso abierto sujeto al escrutinio social, lo que contribuye a aumentar la previsibilidad y la credibilidad de la aplicación de la ley.
La superposición de dos "primeras veces" en una misma operación de plataforma deja un mensaje procedimental muy claro: la apertura de la audiencia somete el proceso al escrutinio social, y el principio de "desarrollo y regulación por igual" marca el tono de la revisión posterior. El desenlace final del caso —aprobación con condiciones, autorización sin condiciones o una investigación más profunda— servirá de precedente de aplicación consultable para casos similares futuros, y merece un seguimiento continuo de todas las partes.
P: ¿A qué se refiere exactamente el "doble precedente" del caso de la compra de Maiyatian por Meituan?
R: Por un lado, es la primera audiencia pública en la historia del control de concentraciones en China; por otro, es el primer caso en el ámbito de plataformas en que una operación que no alcanzaba el umbral de notificación del Consejo de Estado fue requerida a notificarse conforme a la ley, estableciendo el precedente de que incluso sin alcanzar el umbral puede exigirse la obligación de notificación.
P: ¿Qué datos de cuota de mercado implica el caso y por qué ha recibido tanta atención?
R: En 2024, la cuota conjunta de Meituan y Maiyatian en el mercado chino de plataformas de agregación de reparto superó el 50%; tras la fusión, la entidad ocuparía una posición claramente dominante en el mercado relevante. A ello se suma la coincidencia de dos "primeras veces" procedimentales, por lo que el regulador ha dado máxima atención al caso y conduce la revisión con estricto apego a la ley.
Etiquetas: Meituan · Maiyatian · Xie Fang · Antitrust · SAMR · Platform Regulation
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado