2026-11-12 · Fuente:华尔街见闻全球·中继
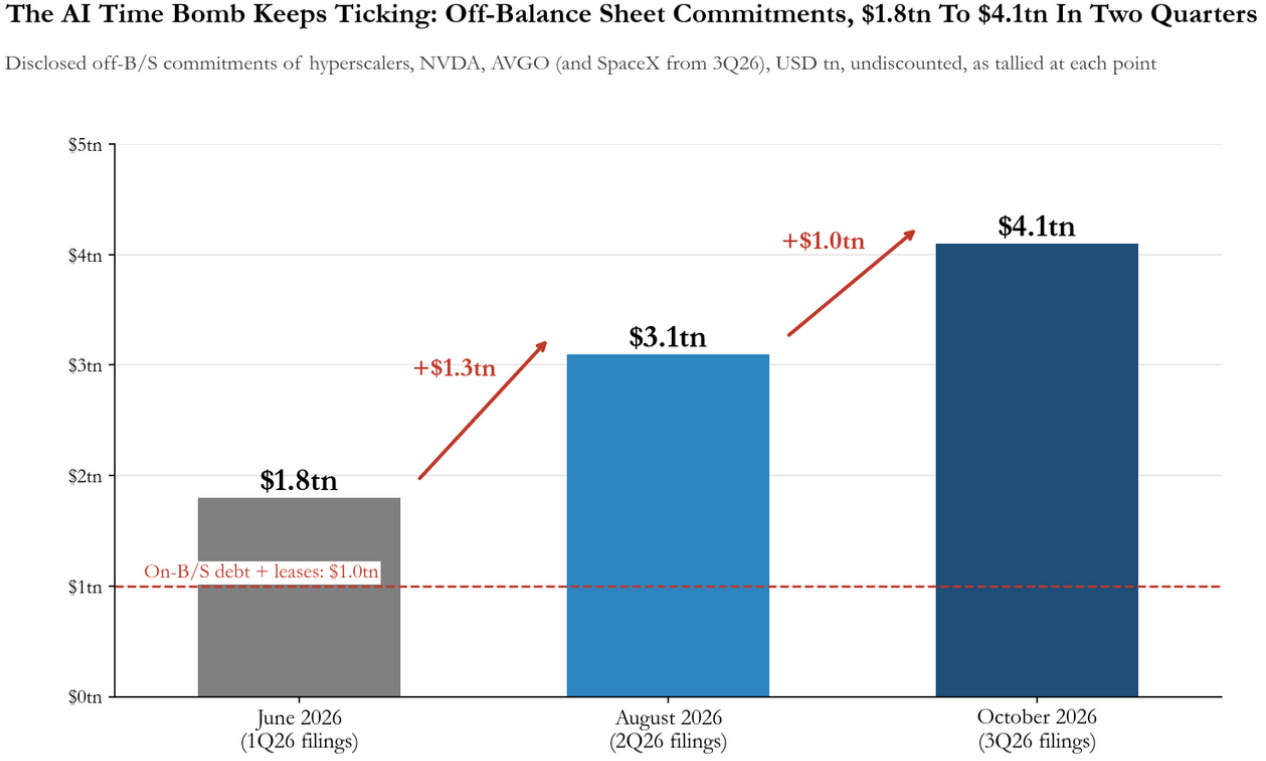
Detrás de cada 1 dólar de deuda en balance pesan más de 4 dólares de compromisos fuera de balance; el mercado vuelve a invocar la subestimación al estilo de las hipotecas basura de 2008.
343 puntos básicos: el pico histórico tocado por los CDS a 5 años de Oracle se convirtió en la alarma de financiamiento más estridente de esta ronda de expansión de la IA. Al mismo tiempo, los rendimientos de los bonos tecnológicos de alta calificación ya subieron a dos dígitos y el entorno de financiamiento para la IA se deterioró de forma notable. El foco de las preocupaciones del mercado se desplazó además de las expectativas de rentabilidad de la IA y del retorno del gasto de capital hacia una cuestión más fundamental: la capacidad de los gigantes de la IA para financiarse con deuda.
La escala verdadera se esconde bajo la superficie del agua. El total de compromisos fuera de balance de los 8 complejos de IA —Alphabet, Meta, Microsoft, Amazon, SpaceX, NVIDIA, Broadcom y Oracle— ya escaló hasta 4,11 billones de dólares, un salto de casi un billón frente a los 3,12 billones del cierre del segundo trimestre. Desglosado: compromisos de compra de largo plazo por unos 2,25 billones de dólares; arrendamientos aún no iniciados por unos 1,39 billones; y garantías y líneas de crédito de respaldo por unos 273.000 millones de dólares.
Por contraste, la deuda financiera y los pasivos por arrendamiento que estas 8 compañías reportan efectivamente en balance suman apenas unos 1 billón de dólares: detrás de cada 1 dólar de deuda y arrendamiento en balance corresponden más de 4 dólares de compromisos fuera de balance. El disparo de los CDS y de los rendimientos de los bonos es, en esencia, la revalorización que hace el mercado de crédito de esa estructura de «sólido dentro del balance, hinchado fuera de él»: cuando el entorno de financiamiento se estrecha, la ruta de cumplimiento de los compromisos colosales también se vuelve sospechosa.
El mercado abrió así dos comparaciones históricas: la burbuja de internet de 2000 y la crisis de las hipotecas basura de 2008. La lección de la segunda es particularmente directa: la subestimación de la escala de las hipotecas de baja calidad previa a la crisis acabó convirtiéndose en consecuencias catastróficas. La pregunta que sigue en el aire: si se sigue subestimando la contradicción estructural de deuda contenida en los compromisos fuera de balance de la IA, ¿se subestimará también el riesgo sistémico que de ahí se deriva?
Etiquetas: Oracle · Nvidia · Broadcom · Alphabet · AI Debt · CDS
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado