2026-11-02 · Fuente:虎嗅·中继
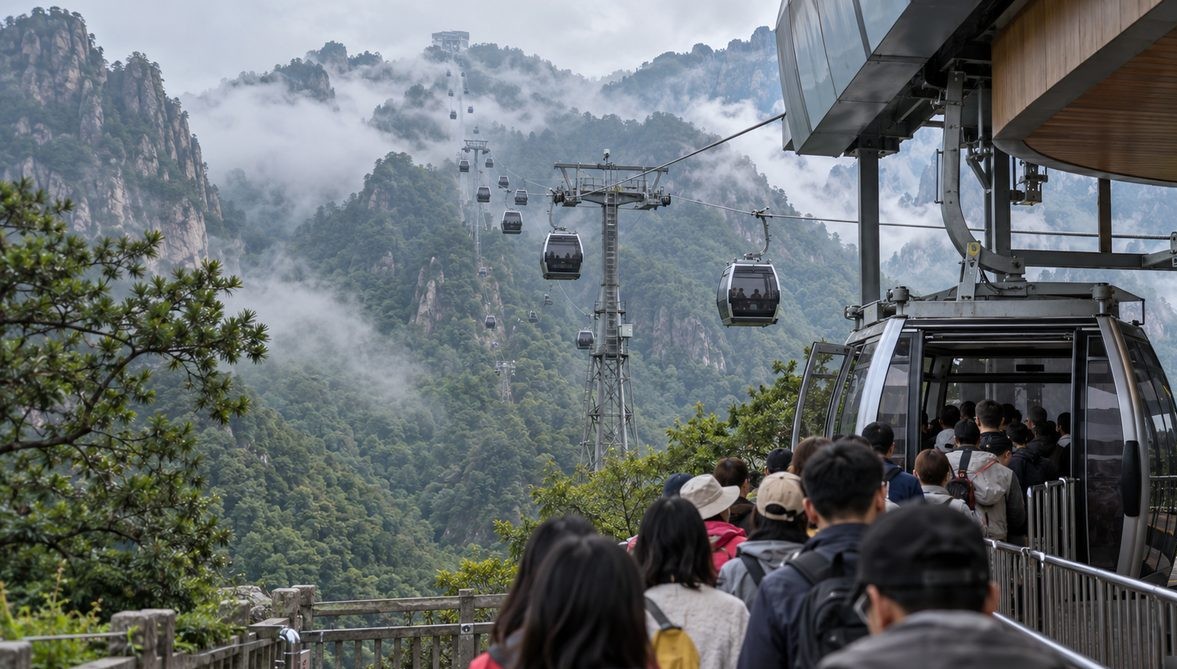
Las líneas rojas ecológicas crean monopolios y los topes de precios de las entradas amplifican el valor: los teleféricos son la vaca lechera más invisible del balance de los destinos de montaña. Análisis de su modelo de negocio, sus barreras de entrada y su lógica de compra, con FAQ para compradores.
Por cada 100 yuanes de ingresos, retiene casi 90 yuanes de margen bruto: no es licor baijiu, sino el teleférico de un destino turístico de montaña. Según un análisis de China Tourism News sobre los informes semestrales de 2026 de varias empresas turísticas cotizadas, los márgenes brutos del negocio de teleféricos de Jiuhua Tourism y Lijiang Shares superan ambos el 87%, el de los teleféricos de Emeishan ronda el 80% y el de teleféricos y funiculares de Huangshan Tourism supera el 74%; de ahí el apodo que le han dado: el «Moutai de los teleféricos». Tras este mote algo burlón se esconde un segmento de alta rentabilidad forjado a la vez por la regulación, la geografía y los hábitos de consumo, cuya lógica de negocio merece ser diseccionada por todo inversor y comprador del sector interesado en activos de recursos escasos.
El balance de Zhangjiajie es el más elocuente. Según su informe anual, el teleférico de Yangjiajie generó en 2025 unos ingresos de 75 millones de yuanes y un beneficio neto de más de 30 millones, con un margen bruto superior al 60%, siendo uno de los negocios más rentables de la compañía; el teleférico de Tianzishan, adquirido este año y situado en el corazón del paisaje de Wulingyuan, facturó más de 100 millones de yuanes el año pasado, con un beneficio neto cercano a los 40 millones. Por estructura de ingresos, una vez construido el teleférico, los costes posteriores son básicamente mantenimiento y depreciación, con un coste marginal mínimísimo: cada punto de crecimiento en visitantes se convierte casi directamente en beneficio. Por eso las cotizadas están dispuestas a pagar sobreprecios por teleféricos existentes: un teleférico bien ubicado es el típico modelo de «invertir una vez y cobrar renta a largo plazo».
La barrera de entrada proviene de una doble protección: regulatoria y geográfica. Según 36Kr, los teleféricos de pasajeros son equipamientos especiales en China, su inversión está restringida por las líneas rojas ecológicas, con un control estricto y una operación de carácter monopólico; frente a mercados turísticos masivos como la restauración o el alojamiento, el turismo en teleférico es más nicho, con pocos competidores, lo que beneficia sus márgenes. Un directivo de la montaña Laojunshan, en Henan, declaró a China Tourism News sin rodeos: los paisajes de las montañas famosas son irrepetibles, y la entrada y el teleférico constituyen una necesidad básica del visitante. Dicho de otro modo, la escasez de los teleféricos no es fruto de la competencia de mercado, sino de los permisos administrativos y la dotación natural: cuántos teleféricos se pueden aprobar en una montaña famosa y dónde, lo decide básicamente la planificación, y los recién llegados casi no tienen vía de acceso.
El lado de las entradas, en cambio, está congelado por topes de precios. Desde 2018, la Comisión Nacional de Reforma y Desarrollo impulsa bajadas de precio en los principales parques públicos, con fijaciones sujetas a estudios de costes y consultas públicas; los billetes de teleférico, aunque también regulados, se venden por separado y pueden tarifarse por tramos y por trayecto de subida o bajada. El caso de Huashan es muy ilustrativo: la entrada de temporada alta cuesta 160 yuanes, el teleférico del pico Oeste 140 yuanes por trayecto y 280 ida y vuelta; la entrada se paga una sola vez, pero los billetes de teleférico pueden comprarse varias veces y combinarse con otros servicios. La política de topes de precios comprime el margen de las entradas y, paradójicamente, realza el valor del teleférico como «segundo libro de cuentas»: con igual regulación de precios, el teleférico goza de mucha más flexibilidad tarifaria y capacidad de retener beneficios que la entrada.
Y la base sigue creciendo. Según un informe de Zhiyan Consulting, los teleféricos se generalizaron en zonas paisajísticas protegidas desde los años noventa; según la Administración Estatal de Regulación de Mercados, a finales del año pasado había más de mil teleféricos de pasajeros registrados en todo el país. Para Huangshan Tourism, Emeishan, Zhangjiajie, Jiuhua Tourism y otras cotizadas de destinos de montaña del mercado A, los teleféricos son ya su principal fuente de ingresos. Con la recuperación del flujo de visitantes y el envejecimiento de la población, la forma de viajar de «mirar la montaña sentado» sigue penetrando, y la base de clientes de los teleféricos continúa elevándose con firmeza.
Para compradores de activos intensivos en capital, como los de cómputo para IA, el valor de referencia del modelo de negocio de los teleféricos también merece atención: todo activo con atributos de línea roja ecológica, concesión de explotación y monopolio de punto único tiene estructuras de poder de fijación de precios y de margen bruto muy superiores a las de sectores plenamente competitivos. De hecho, este tipo de equipamiento especial es sumamente escaso en el mercado abierto: una búsqueda en canales secundarios muestra que este modelo no tiene actualmente datos de precios en venta, lo que confirma indirectamente que, una vez un activo existente queda en manos de una cotizada, es casi inaccesible desde fuera y solo puede intervenirse indirectamente mediante compra de acciones o cooperación en proyectos. Para compradores potenciales, las consideraciones de compra viables son tres: primero, evaluar prioritariamente la estabilidad del flujo de visitantes del destino donde opera el teleférico y la evolución de la política de topes de precios de las entradas; segundo, calcular el ciclo de depreciación del equipo, los costes de mantenimiento y el límite de capacidad, para no pagar un sobreprecio excesivo por la apariencia de alto margen; tercero, atender la tendencia de largo plazo hacia un endurecimiento de las nuevas aprobaciones bajo líneas rojas ecológicas: la oferta restringida es precisamente la barrera más profunda de este negocio y la fuente de su prima de valoración.
P: ¿Qué margen bruto tiene exactamente el «Moutai de los teleféricos»?
R: Según el análisis de China Tourism News sobre los informes semestrales de 2026, los márgenes brutos del negocio de teleféricos de Jiuhua Tourism y Lijiang Shares superan ambos el 87%, el de los teleféricos de pasajeros de Emeishan ronda el 80% y el de teleféricos y funiculares de Huangshan Tourism supera el 74%.
P: ¿Por qué los teleféricos no sufren el impacto de las rebajas de precios de las entradas?
R: Desde 2018 la Comisión Nacional de Reforma y Desarrollo impulsa bajadas de precios de las entradas de los principales parques públicos, pero los billetes de teleférico se venden aparte y pueden tarifarse por tramo y por trayecto de subida o bajada: en Huashan, la entrada de temporada alta cuesta 160 yuanes y el teleférico del pico Oeste 140 yuanes por trayecto y 280 ida y vuelta; sumando trayectos múltiples y ventas combinadas, su capacidad de retener beneficios es notablemente superior a la de las entradas.
Etiquetas: Huangshan Tourism · Emeishan · Zhangjiajie · Jiuhua Tourism · Cable Car · Tourism Economics
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado