2026-11-11 · Fuente:虎嗅·中继
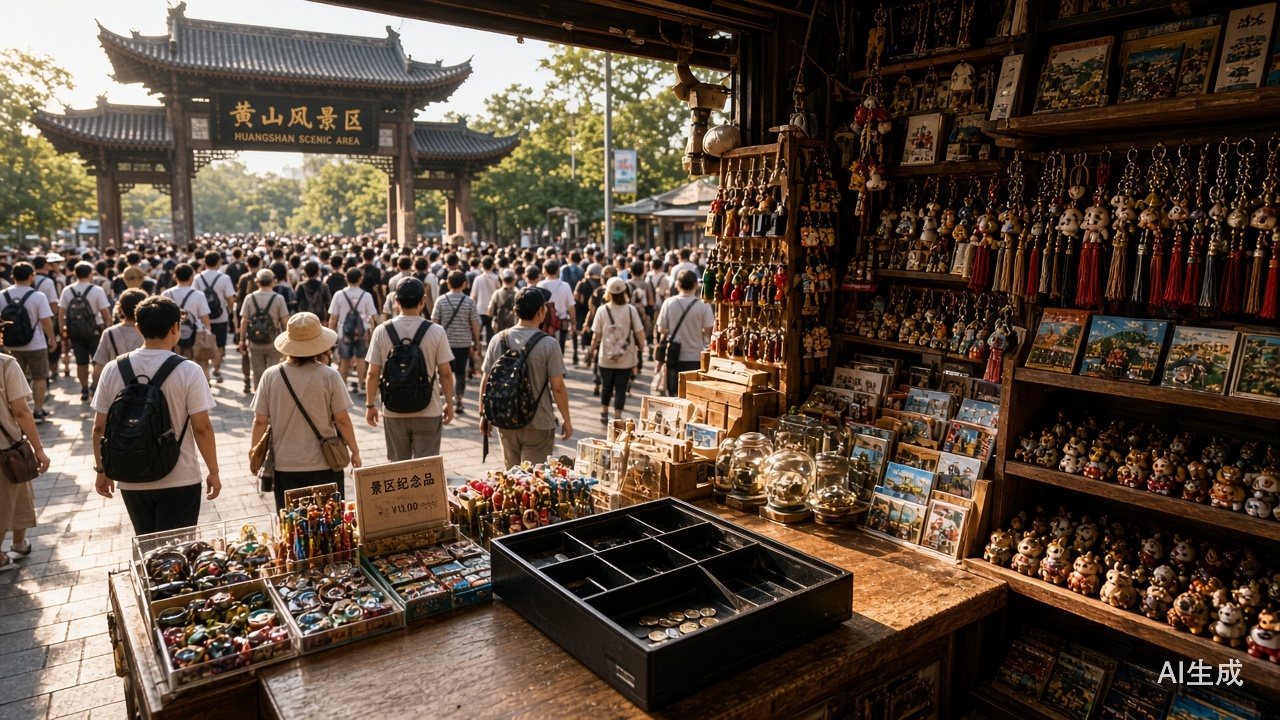
Los ingresos siguen subiendo un 5.2%, pero el ritmo del gasto de consumo baja al 3.7%, y el dinero nuevo se queda a la puerta de la cuenta mental del hogar. Turismo y distritos comerciales muestran a la vez una tijera: esto no es salida del consumo, es reestructuración del consumo.
Las 200 zonas escénicas bajo seguimiento prioritario de Shandong vivieron un feriado con «cifras que se pelean»: el 1 de octubre los visitantes crecieron un 5.2% interanual y los ingresos por explotación un 3.3%; el 2 de octubre, 16.3% frente a 13.5%; el 3 de octubre, 12.3% frente a 8.9%. En los tres días, el ritmo de visitantes superó siempre al de ingresos: en las taquillas una marea de gente, pero la euforia del informe sale con descuento. No es un episodio ocasional de alguna zona escénica concreta, sino un corte de un giro estructural del comportamiento de consumo. Cuando la fiesta del flujo de visitantes deja de convertirse proporcionalmente en ingresos, la lógica de precios, la estructura de producto y la estrategia de servicio del operador necesitan revisarse por completo.
En el comercio minorista pasa lo mismo: los 78 paseos peatonales y distritos comerciales bajo seguimiento prioritario del Ministerio de Comercio crecieron en el primer semestre un 5.1% en flujo de visitantes y solo un 2.8% en facturación; en el feriado del Medio Otoño fue 6.4% frente a 5.1%, lo que convertido en facturación por unidad de visitante supone caídas de en torno al 2.2% y el 1.2%. Es decir: la cartera que trae cada par de pies se está aligerando. Los operadores de distritos comerciales, acostumbrados al modelo extensivo de «flujo de gente es flujo de caja», enfrentan hoy la presión de un valor unitario decreciente: la estructura de arrendatarios, la proporción de tipos de negocio y el diseño del tiempo de permanencia han llegado al tramo en que hay que calcularlos con precisión.
A escala nacional, la lectura es más directa: en 2024 el gasto turístico aún crecía más rápido que el número de viajes; desde 2025 la relación se invierte: los viajes del año aumentaron en más de 900 millones de personas, pero el gasto medio por viaje bajó casi 60 yuanes, una caída de en torno al 5.7%, y en el primer semestre de 2026 bajó otro 3.2% aproximadamente. Casi 60 yuanes parece poco, pero multiplicado por una base de más de 900 millones de viajes forma un hueco de consumo de escala de cien mil millones de yuanes. Ese hueco no desaparece, sino que se reasigna: quizá en el transporte del avión al tren de alta velocidad, en el alojamiento del hotel de estrellas a la cadena de casas de huéspedes, en la restauración del local de la zona escénica al bar de barrio.
Que turismo y distritos comerciales muestren a la vez esta tijera dificulta ya atribuirla al cambio de precios de alguna zona escénica o a la gestión de algún centro comercial, y la etiqueta de «desclasificación del consumo» tampoco lo cubre: si el consumidor se contrajera por completo, hoteles y zonas escénicas deberían estar fríos, y la realidad es que la gente sigue metiéndose en los atascos, en las colas y en la pelea por los billetes. Nadie ha salido del consumo de ocio; solo ha empezado a controlar con seriedad el gasto de cada salida. Es una forma de consumo más racional: la experiencia por delante del boato, la relación calidad-precio por delante de la prima de marca.
El lado de los ingresos explica la mitad: en el primer semestre de 2025 la renta disponible per cápita subió un 5.3% y el gasto de consumo un 5.2%, casi al unísono; en el primer semestre de 2026 los ingresos siguen subiendo un 5.2%, pero el ritmo del gasto de consumo baja al 3.7%, y en las zonas urbanas es 4.4% frente a 3.0%: la renta nueva no fluye hacia el consumo tan rápido como el año anterior. La grieta de 1.5 puntos porcentuales entre el ritmo de ingresos y el de consumo es la evidencia directa de una propensión al ahorro al alza. Cuando baja la certeza de la gente sobre su gasto futuro, la propensión marginal al consumo se contrae por naturaleza.
La otra mitad está en la vivienda: en el primer semestre la renta neta de propiedad per cápita subió apenas un 1.1%; de enero a agosto las ventas de vivienda nueva bajaron un 13.0% interanual, y en agosto los precios de la vivienda de segunda mano en ciudades de segundo y tercer escalón cayeron interanualmente un 4.9% y un 5.6%. La flaqueza de la renta patrimonial frena la confianza del consumidor con más fuerza que la volatilidad del lado del salario. Para la mayoría de los hogares, la vivienda es la partida mayor del balance, y su variación contable cala hondo en el umbral psicológico de «atreverse o no a gastar». Los pocos cientos de yuanes extra de la nómina y la tira de dígitos que la casa pierde en el papel no juegan ni de lejos en la misma liga dentro de la cuenta mental.
Las finanzas del hogar se parecen a veces a las de la empresa: si los beneficios suben unos puntos, el consejo de administración no aprueba por eso pasar los viajes de trabajo a clase business; si el sueldo sube un poco, el «comité de presupuesto familiar» tampoco eleva de inmediato la categoría del hotel ni añade suplementos en el restaurante. Y el turismo es precisamente de una elasticidad enorme: se puede cruzar provincias o ir a la ciudad de al lado, dormir tres noches o ir y volver en el mismo día. Entre la marea de gente y la caja llena media justamente esa distancia que se puede recortar en cualquier momento.
Para el decisor de compras, esta tendencia ofrece un marco de decisión utilizable como referencia. Tanto del lado del consumidor como del lado de la empresa, la aprobación del gran gasto se está endureciendo. Tomemos la compra de equipos de cómputo empresariales, que enfrenta la misma coyuntura de «demanda que crece pero presupuesto unitario que se estrecha»: el comprador se inclina por la ampliación bajo demanda, la prioridad del alquiler y el ajuste preciso a la franja de relación calidad-precio, en lugar de la sobreconfiguración de una sola vez. Por las cotizaciones en tiempo real de las plataformas de comercio de cómputo, el mercado muestra también el perfil de «muchas consultas, cierres prudentes»: tomando como ejemplo una tarjeta de aceleración GPU principal seguida últimamente, este modelo no cuenta actualmente con datos de cotización a la venta. Que no haya cotización es en sí una señal: el poseedor retiene y el comprador observa, y ambos lados esperan un ancla de precios más clara, exactamente el mismo ánimo de espera que en el consumo de «sube el flujo, baja el ticket». Para los compradores de cómputo para IA, esto significa que conviene alargar los ciclos de consulta y comparación, incorporar a la evaluación esquemas mixtos de alquiler y alojamiento, y evitar fijar gasto de largo plazo en posiciones altas cuando falta el ancla de precios.
La lección para las zonas escénicas, los distritos comerciales y las empresas de servicios afines es clara: en lugar de esperar el retorno del dividendo del flujo de visitantes, conviene reconstruir el producto en torno al «valor por cliente»: precios por niveles, descuentos fuera de las horas punta, paquetes ligeros, convirtiendo ese «gasto que el consumidor controla con seriedad» en transacciones capturables. En la era del cálculo fino, quien primero haga las cuentas dentro de la cabeza del consumidor ocupará el lado favorable de la tijera.
P: ¿De cuánto es la brecha en el primer semestre de 2026 entre el ritmo del gasto de consumo y el de los ingresos?
R: En el primer semestre de 2026 los ingresos siguen subiendo un 5.2% y el ritmo del gasto de consumo baja al 3.7%, una brecha de 1.5 puntos porcentuales; en las zonas urbanas es 4.4% frente a 3.0%, con 1.4 puntos de brecha, señal de que la renta nueva claramente no fluyó hacia el consumo al mismo paso.
P: ¿Cuánto bajó a escala nacional el gasto por viaje?
R: En 2025 los viajes del año aumentaron en más de 900 millones de personas, pero el gasto medio por viaje bajó casi 60 yuanes, en torno al 5.7%, y en el primer semestre de 2026 el gasto per cápita bajó otro 3.2% aproximadamente: el crecimiento del flujo de viajeros y el gasto de consumo dibujan una tijera evidente.
Etiquetas: Consumer Spending · China Tourism · Holiday Economy · Retail Traffic · Disposable Income · Housing Market
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado