2026-11-11 · Fuente:华尔街见闻全球·中继
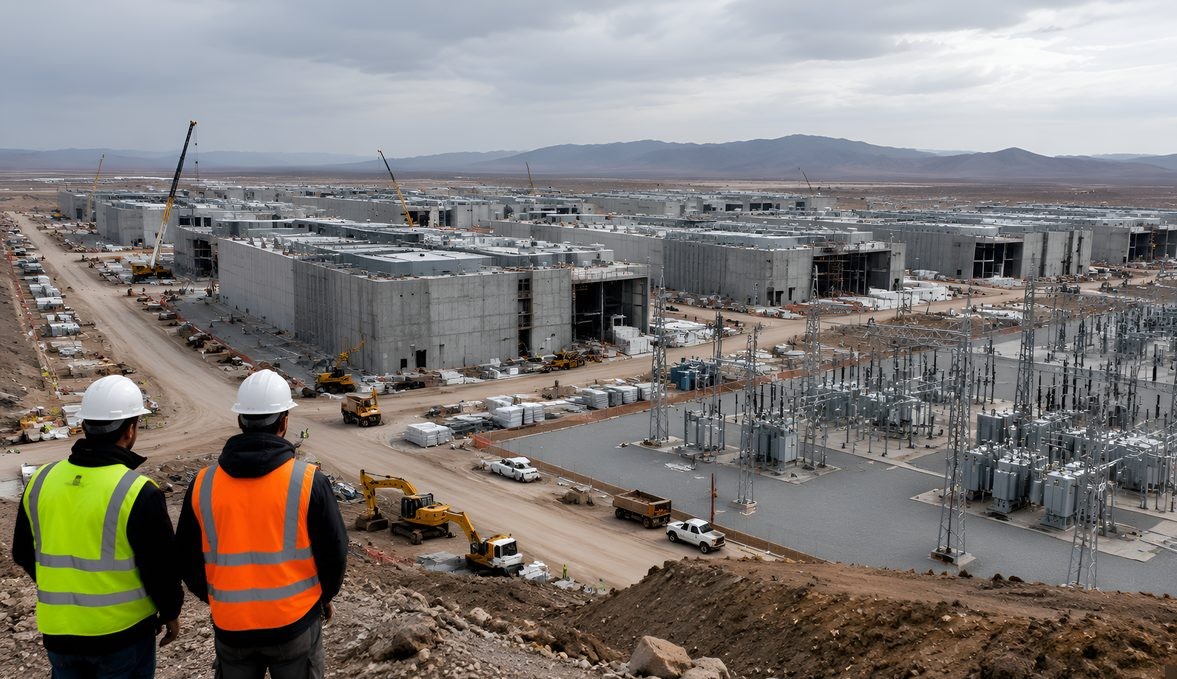
Una operación todavía sin cerrar está redefiniendo el umbral de capital de las empresas de IA de frontera. 1 GW de capacidad y al menos 40.000 millones de dólares de inversión: la energía y los locales están sustituyendo a los propios chips como recurso estratégico más escaso.
Según un reporte difundido vía Wallstreetcn Global Relay, Anthropic negocia una operación de capacidad de centro de datos que involucra como máximo 1 GW de capacidad, y cuya inversión requiere como mínimo 40.000 millones de dólares. El reporte no revela la contraparte ni las condiciones finales; el asunto sigue en fase de negociación y los detalles concretos quedan a la espera de la revelación oficial.
Por el volumen, 1 GW significa una carga eléctrica continua del orden de mil millones de vatios, capaz de sostener el funcionamiento ininterrumpido día y noche de clústeres de GPU de escala masiva, y figura en la primera división del mapa mundial de los centros de datos; y el suelo de 40.000 millones de dólares dibuja el umbral real de una infraestructura de IA a escala de gigavatio: emplazamiento, conexión eléctrica, obra civil, refrigeración y compra de aceleradores; cada eslabón es un gasto de capital colosal.
Conviene subrayar que esta operación sigue en fase de negociación, sin cerrarse formalmente, y que la contraparte y las condiciones comerciales no están fijadas. Pero partiendo de la propia escala, 1 GW de carga continua equivale aproximadamente al consumo de parte de los barrios de una ciudad mediana. Si se estima por la densidad de potencia de los clústeres de entrenamiento dominantes actuales, un sitio de este nivel puede alojar cientos de miles de aceleradores de gama alta funcionando a la vez, lo que corresponde a un sistema completo de infraestructura capaz de sostener el entrenamiento de los modelos de frontera de la próxima generación y los servicios de inferencia a gran escala. En otras palabras, lo que discute Anthropic no es el modelo tradicional de alquilar unos cuantos bastidores o añadir unas filas de racks, sino el aseguramiento de recursos de escala masiva que empaqueta desde la energía, la tierra y la obra civil hasta el sistema de refrigeración.
¿Por qué las empresas de modelos de frontera tienen que llegar al gigavatio? La respuesta está en el crecimiento estructural de las cargas de entrenamiento e inferencia. Por un lado, la demanda de cómputo de los entrenamientos (run) de los modelos de la próxima generación sube en órdenes de magnitud, y un solo entrenamiento exige con facilidad meses de funcionamiento ininterrumpido de todo el clúster; por otro, con la productización y la comercialización de los modelos, la curva de crecimiento del tráfico de inferencia es todavía más empinada, y exige más en latencia y disponibilidad. La superposición de ambos tipos de carga hace que la demanda de cómputo de los fabricantes punteros ya no se planifique en unidades de miles o de decenas de miles de chips, sino en gigavatios. Quien asegure primero el sitio de gran capacidad, bajo coste y suministro estable, controlará el ritmo y la iniciativa de su hoja de ruta de modelos.
Para Anthropic, si la operación acaba cerrándose, su significado estratégico se manifiesta en tres planos. Primero, mayor autonomía de cómputo: tener una infraestructura propia de gran capacidad significa, además de la cooperación con los proveedores de nube, una base de cómputo controlable que reduce la dependencia de la oferta de terceros. Segundo, optimización de la estructura de costes: asegurar a largo plazo la energía y los locales suele cambiar por un coste unitario de cómputo mejor que el alquiler al contado, y diluye el gasto de capital colosal. Tercero, mayor poder de negociación en la cadena de suministro: con la demanda a escala de gigavatio como carta, tendrá una voz más fuerte en la compra de aceleradores, los contratos de energía y los calendarios de entrega de equipos.
Ampliando la vista al nivel del sector, esta operación potencial refleja el desplazamiento del centro de gravedad de la competencia de la IA. En los últimos dos años el foco de la competencia estuvo en la arquitectura de los modelos, la eficiencia algorítmica y la reserva de talento; con la convergencia de las capacidades de los modelos de frontera, la escala de la infraestructura se convierte en la nueva línea divisoria. La disposición de los fabricantes punteros en torno a los sitios a escala de gigavatio lleva la competencia del plano algorítmico todavía más hacia el plano de la infraestructura de activos pesados. La reacción en cadena que trae este desplazamiento es clara: se agrava la tensión del suministro eléctrico, se alargan los plazos de entrega de las cadenas de subestaciones, transformadores y turbinas de gas, y los buenos emplazamientos (sobre todo en zonas ricas en electricidad de bajo coste de origen hidroeléctrico o nuclear) se convierten en el objeto disputado por todas las partes; la construcción de centros de datos pasa de ser un problema tecnológico a un problema de energía y de suelo.
Para los compradores e inversores de cómputo, la señal de este reporte es bastante directa: la capacidad eléctrica y de locales ya es el cuello de botella de oferta más apretado, las operaciones de infraestructura de monto gigantesco seguirán elevando el umbral de capital del sector e intensificarán la disputa por la energía, los emplazamientos y la cadena complementaria. Hasta que la operación se cierre formalmente, las cifras de capacidad y de monto anteriores se atienen a los reportes disponibles.
Desde la óptica de las decisiones de compra e inversión, este episodio ofrece varias referencias prácticas para los distintos tipos de participantes. Para el comprador empresarial de cómputo de IA: conviene reconocer que el aseguramiento de capacidad a escala de gigavatio por los fabricantes punteros seguirá comprimiendo durante años la oferta disponible de cómputo en la nube, con una presión estructural alcista en los precios de los servicios de inferencia; se recomienda reservar en el presupuesto anual un margen elástico de gasto en cómputo de IA, y priorizar la evaluación de los esquemas de bloqueo de precios por contrato de largo plazo, para no quedar totalmente expuestos a la volatilidad del mercado al contado. Para las pymes de modelos y los desarrolladores de aplicaciones: en lugar de perseguir la autopuesta de infraestructura, mejor atender la estrategia de compra de cómputo por capas —cargas de entrenamiento en recursos elásticos de nube, inferencia de alta frecuencia en hospedaje de locales regionales— para reducir la dependencia de un único proveedor. Para el inversor de infraestructura: las condiciones de conexión eléctrica, el progreso de la ampliación de la red y la ruta tecnológica de refrigeración (tasa de penetración de la refrigeración líquida) se convertirán en los indicadores centrales para evaluar la calidad de los activos de centros de datos, mientras que los plazos de suministro de aceleradores y el coste de financiación decidirán el ritmo de materialización del retorno del proyecto.
En el eslabón concreto de la compra de cómputo, la selección de aceleradores y las cotizaciones son un paso ineludible. Cabe señalar que este reporte todavía no revela el detalle de la compra de aceleradores, y los modelos concretos relacionados no tienen actualmente datos de precio de oferta en venta. Esto ilustra en sí mismo la fisonomía de los proyectos de infraestructura a escala de gigavatio: del contrato a la entrada en operación suelen mediar de dos a cuatro años de construcción, la selección y la compra de equipos suelen hacerse por lotes, y las cotizaciones cambian de forma continua con la oferta y la demanda; el comprador debe sopesar entre asegurar volumen y asegurar precio. Para los compradores institucionales que quieran seguir el mercado de cómputo, se recomienda institucionalizar un mecanismo permanente de monitorización de precios, incorporando al modelo de decisión el precio del alquiler de GPU, las bandas de precios de los equipos completos y los plazos de entrega, en lugar de depender de consultas puntuales.
En conjunto, esta operación potencial de Anthropic de hasta 1 GW y de al menos 40.000 millones de dólares, aun sin cerrar, ya marca con claridad las coordenadas de la siguiente etapa de la competencia de la industria de la IA: la batalla del cómputo se convierte en batalla de la energía, de los emplazamientos y del capital. Para cada participante de la cadena —de los fabricantes de chips a los proveedores de nube y los compradores finales—, leer esta señal y ajustar a tiempo su estrategia de oferta y su planificación presupuestaria será la clave para mantener la competitividad en los próximos años.
P: ¿Qué escala y qué inversión tiene la operación de centro de datos que negocia Anthropic?
R: Según los reportes, Anthropic negocia hasta 1 GW de capacidad de centro de datos, cuya inversión requiere al menos 40.000 millones de dólares; la contraparte y las condiciones finales todavía no se han revelado, y el asunto sigue en fase de negociación.
P: ¿Qué significa una capacidad de 1 GW?
R: 1 GW equivale a una carga eléctrica continua del orden de mil millones de vatios, capaz de sostener clústeres de GPU de escala masiva funcionando sin interrupción; en el mapa mundial de los centros de datos figura en la primera división, y basta para respaldar el entrenamiento de modelos de la próxima generación y la inferencia a gran escala con cientos de miles de aceleradores de gama alta en funcionamiento simultáneo.
Etiquetas: Anthropic · Claude · Data Center · AI Infrastructure · Capital Expenditure
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado