2026-11-03 · Fuente:虎嗅·中继
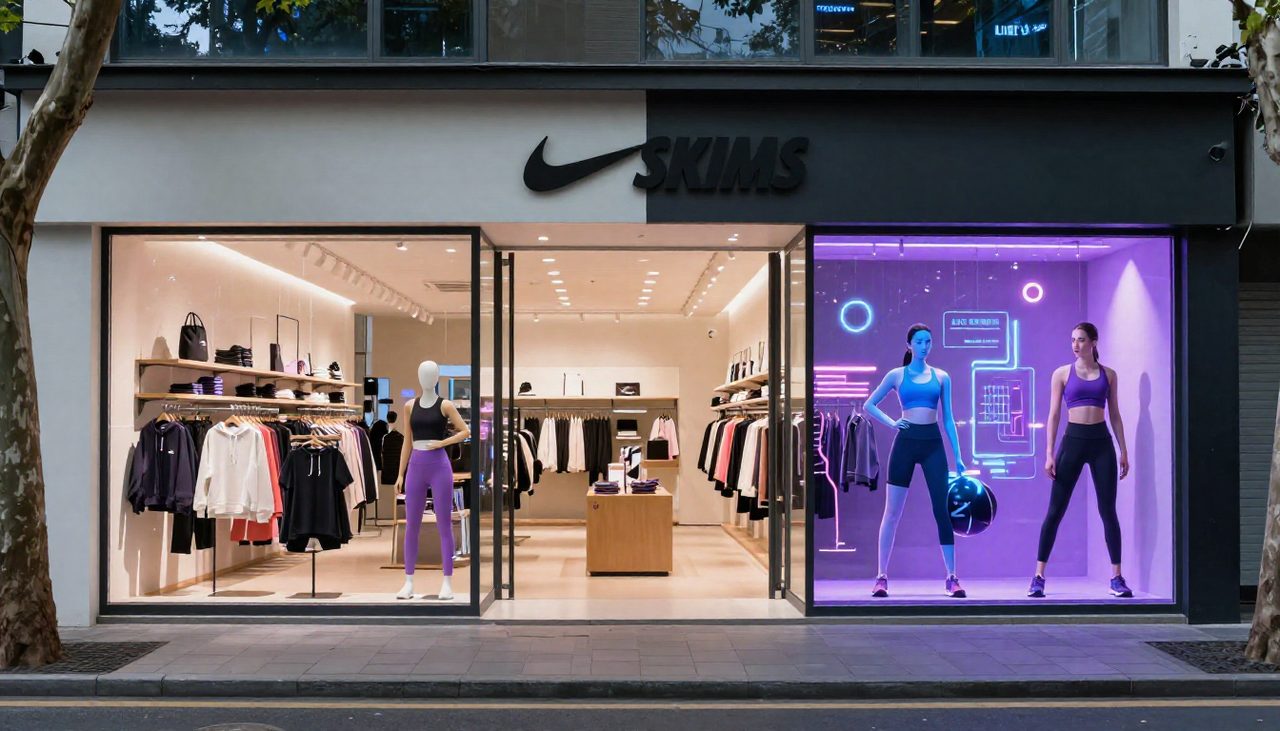
Con el crecimiento del mercado de ropa de yoga caído a un solo dígito, dos marcas estadounidenses con precios medios de más de 1.000 yuanes abrieron tiendas la misma noche y a un kilómetro de distancia, no compiten por crecimiento nuevo, sino por el mercado de gama alta que lululemon ha cedido.
Vísperas del feriado largo del Día Nacional, en el distrito comercial de West Nanjing Road de Shanghái se produjo una de las escenas más intrigantes de los últimos años en el mercado de ropa deportiva de alta gama: dos tiendas separadas por apenas un kilómetro abrieron el mismo día. El primer pop-up de NikeSKIMS en la Gran China se instaló en una ubicación central de la planta baja del兴业太古汇 (HKRI Taikoo Hui), mientras que ALO abrió su primera tienda en China continental en 张园 (Zhangyuan). En la fiesta de inauguración del 28 de septiembre, Kim Kardashian apareció en la primera y la embajadora global de ALO, Zhao Lusi, apadrinó la segunda. Durante el feriado largo, las enormes colas frente a ambas tiendas inundaron las redes sociales: dos marcas deportivas estadounidenses con precios medios superiores a los 1.000 yuanes eligieron chocar de frente justamente cuando el crecimiento del mercado chino de ropa de yoga caía a un solo dígito.
La animación está en las tiendas; la frialdad, en los datos. Según el monitoreo de Jiuchian Zhongtai sobre el GMV de ropa de yoga y fitness de alta gama en Tmall, Douyin y JD.com, la línea premium creció un 28,3% interanual en 2026, pero el crecimiento general de la categoría de ropa de yoga se ha moderado desde más del 20% de los dos años anteriores hasta un solo dígito; en el último informe trimestral de lululemon, el mercado chino creció apenas un 2%, y las marcas de comercio electrónico de ropa de yoga de bajo precio están desapareciendo gradualmente del mercado. Estos datos esbozan una estructura típica de 'concentración en la cima en un mercado estancado': el pastel total ya no se expande, pero los consumidores con mayor poder adquisitivo siguen concentrándose en las marcas premium líderes. Los nuevos entrantes apuntan precisamente a esta oportunidad de mercado existente.
Para ALO, su entrada en China es prácticamente una estrategia de alto perfil. En septiembre, ALO anunció oficialmente su plan de 'siete ciudades y ocho tiendas', que cubre Shanghái, Pekín, Hong Kong, Macao, Shenzhen, Hangzhou y Chengdu, con aperturas escalonadas entre 2026 y 2027, en ubicaciones como HKRI Taikoo Hui, Zhangyuan, China World Mall en Pekín, Lake In77 en Hangzhou, Lee Garden en Hong Kong, Galaxy Resort en Macao, MixC World Shenzhen Bay y Sino-Ocean Taikoo Li Chengdu, abarcando casi todos los puntos más codiciados del retail de lujo en China. Apenas un mes después de lanzar su tienda en línea, anunció colaboraciones con artistas de primer nivel como Zhao Lusi y Wang Yibo, cuando todavía ni siquiera había completado su fase de 0 a 1 en el mercado chino. Esta estrategia de 'primero asegurar ubicaciones top, luego conseguir embajadores top' consiste, en esencia, en canjear el impulso de marca por la primera posición en la mente del consumidor de gama alta.
Nike también acelera el ritmo. NikeSKIMS opera con la posición de 'marca completamente nueva', y su ritmo de lanzamientos ha sido comparado en la industria con otro Jordan de Nike, lo que significa que Nike espera que se convierta en una curva de crecimiento independiente y no en una simple colección colaborativa. Cabe destacar que Nike, tradicionalmente cautelosa con las tiendas propias, ya ha abierto tiendas pop-up en ubicaciones centrales de Shanghái y Tokio para probar, a bajo costo, la conversión real del público femenino de gama alta. El camino de pop-up a pop-up extendido sugiere un modelo de expansión prudente: 'primero validar, luego invertir a fondo'.
Otros jugadores del mismo campo de batalla también aumentan la apuesta. Vuori aceleró sus aperturas en 2026, llegando al MixC de Luohu y al MixC World de Shenzhen y entrando por primera vez en el MixC de Hangzhou, además de abrir tiendas duales en SKP y SKP-S de Pekín; sumadas a la primera tienda de SweatyBetty en Shanghái y la rápida expansión de MAIA ACTIVE en el mercado del noreste, la batalla por el posicionamiento en ropa deportiva femenina de alta gama ya ha comenzado. Cuando el crecimiento de lululemon en China cayó al 2%, su posición de 'líder indiscutible de la ropa de yoga de gama alta' empezó a tambalearse, y todas las marcas internacionales percibieron la ventana para un nuevo reordenamiento del mercado.
Desde la perspectiva del comprador, esta ola de aperturas ofrece claras referencias de compra. Primero, la ubicación es una señal: las decisiones de arrendamiento de propiedades como HKRI Taikoo Hui, Zhangyuan, los SKP y los MixC suelen basarse en cálculos rigurosos de la eficiencia de ventas por metro cuadrado y la compatibilidad con el flujo de clientes, por lo que los compradores pueden considerarlas un indicador adelantado de la salud del consumo deportivo femenino de gama alta. Segundo, que los precios superiores a los 1.000 yuanes se mantengan firmes en 2027 dependerá de si el crecimiento del 28,3% de la línea premium continúa; si el crecimiento de un solo dígito del mercado general se deteriora aún más, el riesgo de descuentos e inventarios se trasladará al canal de distribución. Tercero, el ciclo de prima de marca impulsado por celebridades es limitado; para juzgar la salud real de estas tiendas conviene observar la tasa de recompra y de venta cruzada tres meses después del entusiasmo inaugural, no las colas del primer mes. Cuarto, para los promotores inmobiliarios comerciales y los canales, que varias marcas internacionales premium se disputen locales contiguos en un radio de un kilómetro del mismo distrito comercial eleva a corto plazo el poder de negociación de las rentas, pero también implica una intensificación de la fragmentación del tráfico: la ubicación homogénea no garantiza necesariamente un beneficio mutuo en un mercado estancado.
Sección de datos reales de mercado: según el criterio de monitoreo de productos en venta de AIXX, este modelo no cuenta actualmente con datos de precios publicados en venta. Esto precisamente confirma la característica de los formatos pop-up y de tiendas insignia: durante el lanzamiento, la distribución en canales se centra en tiendas físicas y ediciones limitadas, y las unidades en venta en línea y las bandas de precios aún no han formado una curva de precios publicados estable; la evolución del mercado deberá confirmarse mediante informes posteriores una vez que se despliegue el retail formal.
En conjunto, la apertura simultánea de NikeSKIMS y ALO en la misma noche marca el paso del mercado chino de ropa de yoga de alta gama de la etapa de 'líder único' a la de 'múltiples fuerzas en disputa por el posicionamiento'. El período 2026-2027 será clave para la observación: si el crecimiento del 28,3% de la línea premium es sostenible, las siete ciudades y ocho tiendas y el ritmo de lanzamientos al estilo Jordan podrían remodelar el panorama; si el mercado general sigue cayendo, esta competencia cuerpo a cuerpo en un radio de un kilómetro se convertirá rápidamente en una brutal disputa por la lealtad de la clientela existente.
P: ¿Dónde abrieron sus primeras tiendas NikeSKIMS y ALO?
R: La primera tienda pop-up extendida de NikeSKIMS en la Gran China se ubica en la planta baja de HKRI Taikoo Hui en Shanghái, y la primera tienda de ALO en China continental abrió en Zhangyuan, Shanghái; ambas tiendas, separadas por apenas un kilómetro, abrieron el mismo día 28 de septiembre.
P: ¿Cuáles son los últimos datos de crecimiento del mercado chino de ropa de yoga?
R: Según el monitoreo de Jiuchian Zhongtai, en 2026 el GMV de la línea premium creció un 28,3% interanual, pero el crecimiento general de la categoría de ropa de yoga se moderó desde más del 20% de los dos años anteriores hasta un solo dígito; lululemon creció apenas un 2% en China, lo que intensifica la concentración en las marcas premium líderes.
Etiquetas: NikeSKIMS · ALO · Kim Kardashian · Zhao Lusi · Wang Yibo · Athleisure
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado