2026-11-03 · Fuente:IT之家资讯·中继
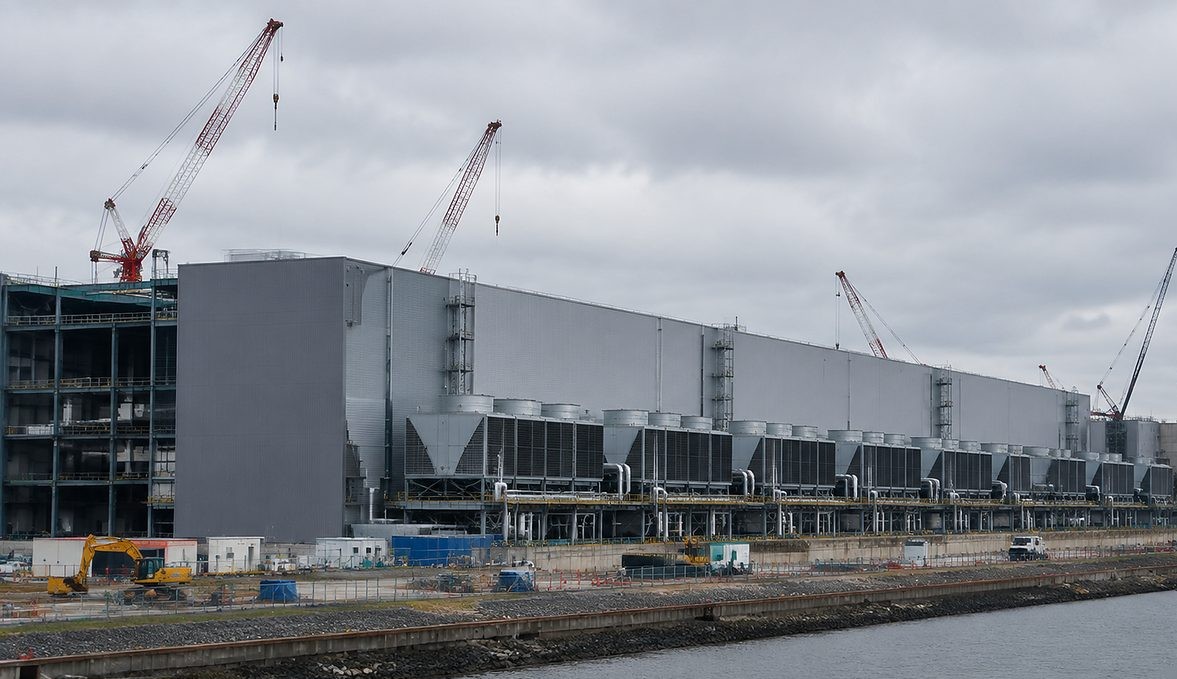
JERA firma un memorándum de entendimiento con Dell y RHAELM para sortear el cuello de botella de conexión a la red mediante energía detrás del contador junto a sus propias centrales: 400 MW en la primera fase y una inversión de más de 15.000 millones de dólares, con destino a una capacidad de varios GW de infraestructura de IA en la década de 2030.
Sortear los largos trámites de conexión a la red eléctrica construyendo centros de datos junto a sus propias centrales térmicas: esa es la vía que JERA, la mayor eléctrica de Japón por capacidad de suministro, ha elegido para aterrizar su capacidad de cómputo de IA. El 1 de octubre, JERA firmó un memorándum de entendimiento con Dell y el desarrollador de infraestructura de IA soberana RHAELM, mediante el cual las tres partes acordaron colaborar en la creación de un marco estandarizado para la construcción de infraestructura de IA en Japón. La discusión que esta noticia ha desatado en el mercado de cómputo de Asia Oriental supera con creces la de una firma ordinaria: significa que el lado de la oferta eléctrica comienza a acercarse de forma proactiva a la demanda de cómputo de IA, en lugar de esperar pasivamente la ampliación de la red.
El primer proyecto en el marco del memorándum se ubicará en la prefectura de Chiba, al este de Tokio, con una capacidad diseñada de 400 megavatios; una vez construido, será el mayor emplazamiento de un solo centro de datos de Japón, con una inversión total prevista de más de 15.000 millones de dólares (unos 100.753 millones de yuanes), y con Apollo aportando apoyo financiero al proyecto. En esta combinación, JERA aporta electricidad y terreno, RHAELM asume el desarrollo de infraestructura de IA soberana, y el marco estandarizado busca que los proyectos posteriores puedan replicar la fórmula. Para los observadores del sector, la división del trabajo en esta estructura de cuatro partes es bastante clara: el propietario de los activos eléctricos aporta energía y tierra, el desarrollador de infraestructura se encarga del diseño y la entrega, Dell asume el hardware y la integración de sistemas, y la entrada de Apollo cierra el círculo financiero de un gasto de capital de escala tan gigantesca.
La elección del emplazamiento es la clave de todo el plan. El centro de datos se sitúa junto a una central térmica propiedad de JERA y adopta un esquema de energía detrás del contador, lo que reduce drásticamente el periodo de construcción y aprobación de las instalaciones eléctricas complementarias; el sitio podría entrar en funcionamiento en 2028. Para comprender el valor de esto, hay que volver a la contradicción central del sector del cómputo de IA: la densidad de potencia de los clústeres de entrenamiento e inferencia de grandes modelos no deja de aumentar, pasando de los tradicionales diez y tantos kilovatios por rack a varias decenas de kilovatios o más, y el modelo de suministro mediante contador público del que dependen los centros de datos convencionales no puede igualar esa demanda ni en capacidad ni en eficiencia de aprobación. La energía detrás del contador comprime la generación, la transformación y el consumo dentro de un mismo complejo: la electricidad no tiene que atravesar una red pública congestionada y la cadena de aprobaciones se acorta considerablemente. Para los compradores de cómputo de IA que ven la electricidad como su primer recurso escaso, este modelo determina directamente si el proyecto podrá entregarse dentro de la ventana de iteración de los modelos.
El proyecto de Chiba tiene así un carácter de campo de pruebas. JERA y RHAELM planean extender este modelo a otros emplazamientos del grupo JERA, con el objetivo de alcanzar en la década de 2030 una capacidad de infraestructura de IA de varios gigavatios: que el primer sitio cumpla los plazos pondrá a prueba la solidez de este marco estandarizado. Desde la óptica de la competencia regional, la posición de Japón en el mapa del cómputo de IA se vuelve delicada: por un lado, los campus de varios GW del área del dólar y del Sudeste Asiático baten récords de entrega sin descanso; por otro, las exigencias locales de tierra, electricidad y cumplimiento soberano de datos en Japón generan una demanda real de sitios hiperescala localizados. Si el proyecto de Chiba tiene éxito, Japón podría pasar de ser un importador neto de cómputo a un nodo clave de la infraestructura de IA del Pacífico.
Para los compradores de cómputo de IA, este proyecto ofrece varias dimensiones concretas de evaluación. Primero, la certeza eléctrica: la energía detrás del contador significa que el techo de suministro de cómputo queda anclado directamente a la producción de la central, por lo que al evaluar este tipo de sitios los compradores deberían incorporar al contrato la capacidad disponible de la planta, las ventanas de mantenimiento y la capacidad de venta de excedentes a la red. Segundo, el ritmo de entrega: la puesta en marcha en 2028 corresponde al ciclo de despliegue de los clústeres de cómputo de la próxima generación, y quien planifique contratos de entrenamiento plurianuales deberá evaluar la cobertura de capacidad entre este sitio y otros de la región. Tercero, la replicabilidad del marco estandarizado: si el modelo de Chiba se valida, es muy probable que los sitios posteriores mantengan la misma plantilla contractual, especificaciones eléctricas y estándares de operación, y los primeros clientes tendrán la oportunidad de asegurar mejores precios y condiciones de servicio a largo plazo. Por último, la estructura financiera: la participación inversora de Apollo sugiere que el proyecto podría adoptar modelos de preventa de capacidad más flexibles, y los compradores deberían atender si existen esquemas combinados de compra de energía a largo plazo vinculada a capacidad de cómputo.
【Datos reales de mercado】Este modelo no cuenta actualmente con precios de oferta publicados.
Desde una perspectiva más macro, este memorándum de entendimiento representa algo más que un proyecto aislado: es un paradigma sectorial. Cuando el cuello de botella del cómputo de IA pasa del chip a la electricidad, las energéticas que poseen activos de generación se convierten en las dominadoras de un nuevo ecosistema de infraestructura. La combinación de cuatro partes —JERA, Dell, RHAELM y Apollo— conecta de una sola vez las cuatro cadenas críticas: energía, hardware, desarrollo y capital. Si el proyecto de Chiba entra en operación en 2028 según lo previsto, su efecto demostrativo podría impulsar a más gigantes energéticos a entrar en la pista de la infraestructura de IA de manera similar, y el objetivo a largo plazo de varios GW de capacidad siembra una variable importante en el panorama de oferta de cómputo de IA de Japón y de Asia-Pacífico. Falta todavía años para su materialización, pero la dirección ya está escrita.
P: ¿Cuál es la escala y la inversión del proyecto del centro de datos de IA de Chiba?
R: El proyecto está ubicado en la prefectura de Chiba, con una capacidad diseñada de 400 megavatios; una vez construido será el mayor emplazamiento de un solo centro de datos de Japón, con una inversión total prevista de más de 15.000 millones de dólares (unos 100.753 millones de yuanes), con apoyo financiero de Apollo, y el sitio podría entrar en funcionamiento en 2028.
P: ¿Qué significa el modelo de energía detrás del contador para los compradores de cómputo de IA?
R: El centro de datos se sitúa junto a una central térmica propia de JERA y adopta energía detrás del contador, lo que comprime drásticamente el periodo de construcción y aprobación de las instalaciones eléctricas complementarias y crea las condiciones para la puesta en marcha en 2028; además, JERA y RHAELM planean extender el modelo a otros sitios, con el objetivo de alcanzar en la década de 2030 una capacidad de infraestructura de IA de varios GW, por lo que los compradores podrán acceder a un suministro de cómputo a largo plazo con mayor certeza eléctrica y un ritmo de entrega más controlable.
Etiquetas: JERA · Dell · RHAELM · Apollo · Data Center · Sovereign AI
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado