2026-11-03 · Fuente:36氪快讯·中继
Con 60.000 millones de yenes para ampliar su planta en Filipinas, Toshiba busca arrebatar cuota de capacidad a Western Digital y Seagate
Un poco más del 10%: esa es la cuota de mercado global que Toshiba tiene actualmente por capacidad de almacenamiento; el 30% es su objetivo a medio plazo. Para salvar una brecha cercana a triplicar su participación, Toshiba ha anunciado su primera gran inversión en discos duros en unos cinco años: unos 60.000 millones de yenes, aproximadamente 380 millones de dólares. La cifra no resulta asombrosa para la industria del almacenamiento, pero para una empresa que llevaba mucho tiempo sin actuar con prominencia en el negocio de discos duros, su valor como señal va más allá de los números: Toshiba declara que ya no se conforma con ser la tercera en discordia entre los tres grandes fabricantes de HDD, y que quiere aprovechar la ola de infraestructura de IA como una ventana para replantear el tablero.
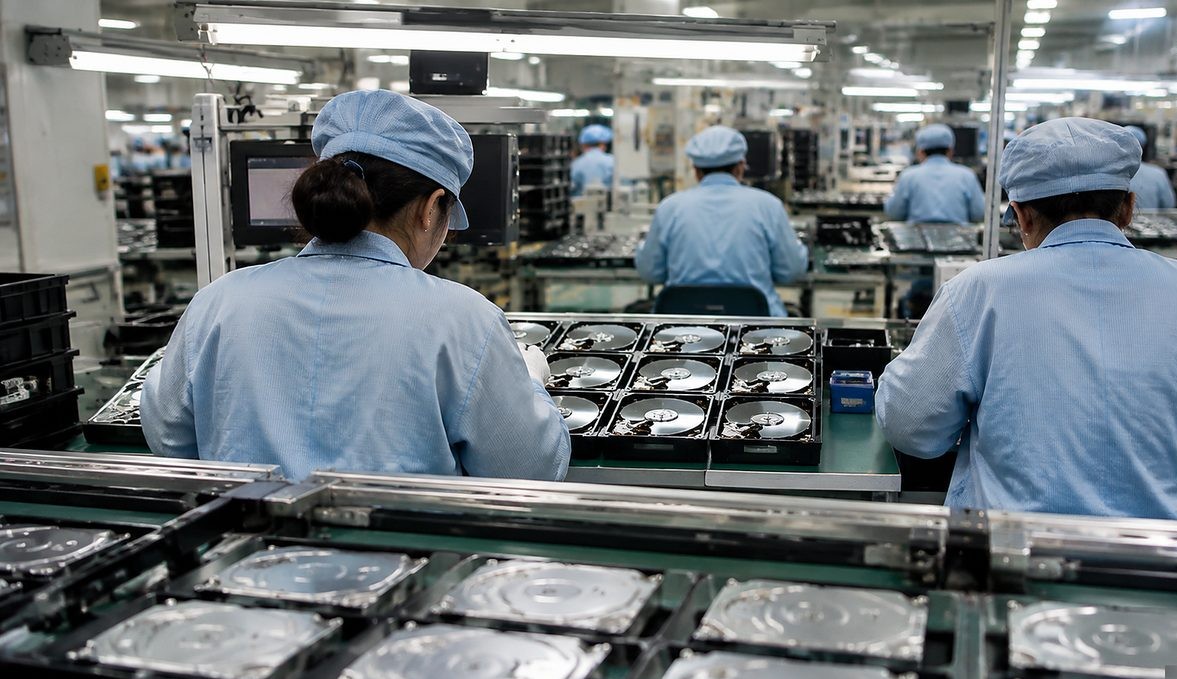
Según lo informado, los fondos se destinarán a ampliar la planta de producción de HDD en Filipinas, con el objetivo de duplicar antes del ejercicio fiscal 2027 la capacidad de unidades de disco destinadas a centros de datos de IA, para absorber el crecimiento de la demanda de almacenamiento de alta capacidad derivado de la construcción de infraestructura de IA. Para el negocio de discos duros, es el primer gran movimiento de Toshiba en unos cinco años. La elección de Filipinas como base de expansión no sorprende: el sudeste asiático es desde hace tiempo el núcleo del ensamblaje de discos duros y de su cadena de suministro de componentes, de modo que la ampliación puede crecer de forma acumulativa sobre la infraestructura existente de cadena de suministro, personal y logística, evitando el costo temporal de construir desde cero. Para un plan de duplicación de capacidad con horizonte en el ejercicio fiscal 2027, el tiempo es mercado: los ciclos de compra de los centros de datos de IA se están acortando, y quien entregue suficiente capacidad antes del pico de demanda podrá asegurar pedidos marco plurianuales.
El mercado de discos duros está altamente concentrado: Toshiba compite hoy con Western Digital y Seagate entre los tres mayores fabricantes de HDD del mundo. En este escenario, elevar la cuota de un poco más del 10% al 30% significa que la capacidad adicional solo puede arrebatarse a las otras dos compañías: más que una expansión moderada, es un enfrentamiento frontal. Cabe destacar que los tres fabricantes han tendido en los últimos años a ser prudentes en gastos de capital, prefiriendo operar cerca de su capacidad máxima para mantener la disciplina de precios, cambiando bajo volumen por altos márgenes. Con esta expansión activa, Toshiba rompe esencialmente ese acuerdo tácito: si el crecimiento de la demanda de almacenamiento para IA absorbe la nueva capacidad, el pastel del mercado se agranda y los envíos absolutos de las tres empresas aumentan; pero si la demanda queda por debajo de lo previsto, la nueva oferta comprimirá el espacio de precios del sector, y los márgenes de Western Digital y Seagate serán los primeros en resentirse. Esto explica por qué la expansión se considera una lucha frontal: no solo se apuesta la propia capacidad, sino el punto de equilibrio entre oferta y demanda de toda la industria.
Aún más revelador es el momento: Toshiba llevaba unos cinco años sin realizar grandes inversiones en su negocio de discos duros, y este regreso responde precisamente a la demanda de almacenamiento de alta capacidad impulsada por la infraestructura de IA. Cuando el auge de la IA se transmite desde el lado del cómputo al del almacenamiento, el disco duro, una categoría madura, vuelve a ser objeto de gasto de capital; y el hito de duplicar la capacidad para el ejercicio fiscal 2027 se convertirá en la vara de medir la solidez real de esta demanda de almacenamiento para IA. La lógica de la demanda de almacenamiento para IA no es la misma que la del cómputo: los clústeres de GPU resuelven la velocidad del entrenamiento y la inferencia, pero los enormes corpus de entrenamiento, los archivos de checkpoints, las bases de vectores de inferencia y el archivo a largo plazo de datos fríos terminan recayendo en discos mecánicos de alta capacidad, bajo costo unitario y bajo consumo. En los últimos trimestres, los proveedores hiperescaladores de nube han intensificado sus compras de unidades nearline de alta capacidad, y el sector registra plazos de pedidos alargados y canales con inventarios bajos: ahí radica la confianza que respalda la apuesta de Toshiba.
Para los compradores de cómputo de IA y los constructores de centros de datos, la lectura directa de la noticia es que, en los próximos dos años, el lado de la oferta de HDD de alta capacidad contará con un competidor más agresivo. El incremento de la competencia en la oferta suele traer dos beneficios: plazos de entrega más cortos y cotizaciones por unidad de capacidad más agresivas. Para los equipos de compras que planifican clústeres de almacenamiento de escala de petabytes múltiplos, incluir a Toshiba en la lista de evaluación de proveedores para el entorno del ejercicio fiscal 2027 es una medida práctica para diversificar el riesgo de suministro y reforzar el poder de negociación. Por supuesto, la decisión de compra no puede basarse solo en promesas de capacidad: hay que atender varios indicadores de ingeniería: la hoja de ruta de escalado de capacidad por unidad (avances en producción de llenado con helio, grabación magnética en bandas apiladas o SMR, y grabación asistida por energía), el comportamiento real de la tasa anualizada de fallos (AFR) en despliegues a gran escala, y los plazos de certificación de compatibilidad con el software de gestión de las matrices de almacenamiento existentes. La experiencia histórica muestra que los productos de gama alta de los tres fabricantes difieren poco en estos aspectos; lo que realmente marca la diferencia en la experiencia de compra suele ser la estabilidad del suministro y la rapidez de la respuesta posventa.
Desde la óptica de la estrategia de compras, se recomienda a los compradores asegurar volúmenes por capas: para las necesidades nearline de demanda cierta, pueden negociar marcos para los ejercicios fiscales 2026 y 2027 solicitando cotizaciones simultáneas a Western Digital, Seagate y Toshiba, usando las ofertas agresivas de Toshiba durante su expansión como palanca para rebajar precios; para la demanda a futuro aún incierta, conviene mantener cláusulas flexibles y evitar bloquear precios altos antes de que se duplique la capacidad. Además, la proporción entre SSD y HDD debería recalcularse dentro del modelo de TCO: a medida que los precios de los SSD de gran capacidad con QLC siguen cayendo, en la capa de datos tibios está surgiendo una competencia de sustitución entre memoria flash y discos mecánicos, y la elasticidad de precios de los HDD que traiga la expansión de Toshiba influirá directamente en el desplazamiento de esa frontera de niveles.
Sobre la cotización en tiempo real de este producto segmentado, nuestra plataforma supervisa lo siguiente: actualmente no hay datos de precios en venta para este modelo. Dado que la duplicación de capacidad de Toshiba no se materializará hasta el ejercicio fiscal 2027, a corto plazo los precios spot de las unidades de alta capacidad seguirán dominados por el ritmo de envíos de Western Digital y Seagate; se recomienda a los compradores seguir de cerca los informes trimestrales de oferta y demanda para capturar oportunidades de precio en la ventana.
P: ¿Cuál es el monto de inversión y el objetivo de capacidad de esta expansión de Toshiba?
R: Unos 60.000 millones de yenes (aproximadamente 380 millones de dólares), destinados a ampliar la planta de HDD en Filipinas, con el objetivo de duplicar antes del ejercicio fiscal 2027 la capacidad de discos duros para centros de datos de IA.
P: ¿Qué significa el objetivo de cuota de Toshiba para los compradores de HDD?
R: Toshiba planea elevar su cuota global por capacidad de almacenamiento de un poco más del 10% al 30%; la intensificación de la competencia en el sector debería mejorar los plazos de entrega y el margen de negociación de los compradores de cómputo de IA en discos duros de alta capacidad.
Etiquetas: Toshiba · Western Digital · Seagate · HDD · Data Center
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado