2026-11-11 · Fuente:华尔街见闻全球·中继
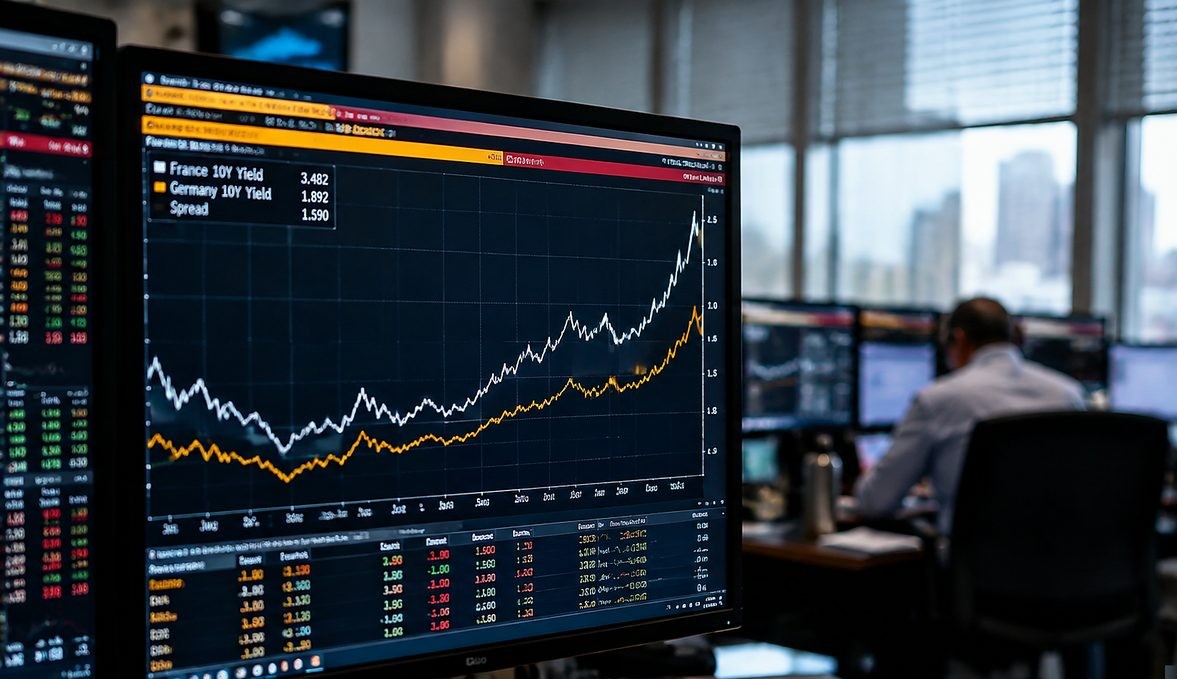
Los 54.000 millones de austeridad no compraron confianza, sino ventas: el diferencial franco-alemán saltó 13 puntos básicos en un solo día, el mayor desde 2012, y el crédito soberano francés vive una revaluación histórica.
Tres a cinco escalones de ventaja en calificación, una economía un 40% mayor, y un coste de endeudamiento que ya va por detrás: es la imagen más llamativa del mercado de bonos europeo actual. El rendimiento del OAT francés a 10 años llegó al 4.81%, mientras que el italiano se queda en el 4.61%. Dicho de otro modo: Italia, vista tradicionalmente como «periferia pig», paga hoy menos por endeudarse que Francia, la gran potencia del núcleo de la eurozona. Y lo más revelador: la escena ocurre dos días antes de que el proyecto de presupuesto de 2027 llegue al Parlamento; la alarma del mercado corre claramente por delante de la política.
El 1 de octubre el Gobierno francés entregó al Parlamento el proyecto de presupuesto de 2027, cuyo núcleo es un paquete de austeridad de 54.000 millones de euros: recortar pensiones, recortar sanidad, congelar salarios, subir impuestos. Este plan, en el que se cifraba la reconstrucción de la disciplina fiscal, no compró la confianza del mercado. La respuesta llegó el mismo día: el diferencial franco-alemán a 10 años se estiró hasta 130 puntos básicos, con un salto de 13 puntos en una sola jornada, el mayor movimiento diario desde la crisis del euro de 2012. Ese mismo día el OAT francés tocó en intradía el 4.96%, máximo desde 2002. El día de la presentación del paquete de austeridad fue exactamente el día de la revaluación de la deuda francesa: el caso de manual de «cuanto más te esfuerzas, más te castigan».
Para entender esta revaluación hay que volver a la lógica de precios del mercado de bonos. Lo que nunca le importa al inversor es si el Gobierno «quiere ahorrar», sino si el paquete de austeridad puede aterrizar políticamente y sostenerse. Los 54.000 millones de euros tocan los cuatro campos más sensibles: pensiones, sanidad, salario público e impuestos, y cada uno de ellos puede disparar una fuerte resistencia social y parlamentaria. El mercado no ve un plano de reducción del déficit, sino una promesa política de fragilidad extrema. Si colapsa la expectativa de austeridad, el agujero fiscal francés seguirá abriéndose, y el tamaño de la deuda francesa implica que cualquier rescate desborda la capacidad de los mecanismos actuales de la eurozona; esa es la sustancia del «precio del desenlace».
Reveladora es esta cadena lógica: cuanto más se esfuerza Francia por aparentar que se salva sola, más rápido corre el mercado, porque el mercado ve el desenlace. La calificación alta y el tamaño grande, todas las ventajas crediticias clásicas, fallan aquí y ahora. Los tres a cinco escalones de distancia que dan las agencias de calificación son un registro de información histórica estática; el mercado de deuda opera expectativas dinámicas y adelantadas. Cuando ambas se separan con esa violencia, lo normal es que el mercado juzgue que está ocurriendo un cambio estructural. El mercado de bonos, evidentemente, cree que a Francia le va a pasar algo. Y en el relato político, se espera que el regreso de una figura emblemática lleve a Francia por los últimos resplandores de la Quinta República; en ese marco, la lista de austeridad de 54.000 millones de euros es más bien la nota al pie de la apertura del desenlace que el antídoto.
Dicho de otro modo: esta revaluación de precios no tiene que ver con la intensidad de la austeridad, sino con la austeridad misma. Lo que el mercado está valuando de verdad es la parálisis política y el bloqueo institucional que el paquete deja al descubierto.
Esta tormenta de la deuda soberana europea tiene, para la asignación global de activos y en particular para los compradores de activos intensivos en capital como el cómputo de IA, una relevancia de transmisión innegable. Primero, el tipo de interés es el ancla de descuento de todo activo de duración larga: que el OAT francés a 10 años se sitúe en el 4.81% y toque el 4.96%, máximo desde 2002, significa que el centro de gravedad del tipo sin riesgo del euro se eleva de forma sistémica, y el coste de financiación de las empresas europeas de tecnología y de centros de datos sube con él. Un clúster de servidores GPU implica inversiones de decenas e incluso cientos de millones de euros, muy dependientes de bonos y de financiación sindicada; cada decena de puntos básicos al alza en el tipo soberano comprime directamente el retorno de la inversión de los proyectos de cómputo. Segundo, la volatilidad de los diferenciales sacude el tipo de cambio del euro, y eso altera el coste real de compra en Europa del hardware de cómputo cotizado en dólares, como las GPU de Nvidia. Tercero, si las dificultades fiscales francesas acaban degenerando en un episodio de riesgo de la eurozona más amplio, el dinero refugio correrá hacia los activos en dólares y elevará aún más el umbral de financiación en dólares de la cadena global de suministro de cómputo.
Para el comprador de cómputo que está planificando compras, en el entorno actual hay varias consideraciones de compra que valen como referencia. Una: asegurar la ventana de precios; en periodos de alta volatilidad de tipos, la validez de las cotizaciones de los proveedores suele acortarse, y al negociar conviene exigir cláusulas expresas de bloqueo de precio, para que la oscilación de tipos y de divisas no se transmita al precio final. Dos: comparar de entrada varias estructuras de financiación, incluidas las fórmulas mixtas de leasing operativo y compra directa, para cubrirse de nuevas subidas del coste financiero. Tres: vigilar los plazos de entrega y el inventario; si las condiciones financieras europeas se endurecen, los proveedores de aguas arriba pueden recortar los plazos de pago, y adelantar el inventario se convierte en ventaja de coste. Cuatro: en los contratos denominados en euros, evaluar la necesidad de cobertura cambiaria.
Conviene aclarar que este episodio de la deuda soberana francesa es un acontecimiento macro y no involucra directamente variación alguna de las cotizaciones en venta de equipos concretos de cómputo. Los modelos no tienen hoy datos de ofertas en venta.
[Datos reales de cotización] Los modelos no tienen hoy datos de ofertas en venta.
P: ¿En qué nivel está hoy el diferencial franco-alemán a 10 años y qué significado histórico tiene?
R: El día de la presentación del proyecto de presupuesto de 2027, el diferencial franco-alemán a 10 años se estiró hasta 130 puntos básicos, con un salto de 13 puntos en una sola jornada, el mayor movimiento diario desde la crisis del euro de 2012; ese mismo día el OAT francés tocó en intradía el 4.96%, máximo desde 2002.
P: ¿Qué significa esta tormenta del mercado de deuda para los compradores de cómputo de IA?
R: El OAT francés a 10 años ya está en el 4.81%, por encima del 4.61% italiano; la elevación del centro del tipo sin riesgo europeo encarecerá la financiación de los proyectos de cómputo, y el comprador debe vigilar las cláusulas de bloqueo de precio, la diversificación de las soluciones de financiación y la cobertura cambiaria.
Etiquetas: France · French OAT · Sovereign Debt · Bond Market · Austerity · Eurozone
萬安算交所 AIXX · AIXX · Exchange verificado · Ir al mercado